Blog Fintech Lending
Revisi POJK 40/2024: Empat Tier Fintech Lending OJK
Daftar isi· 7 bagian
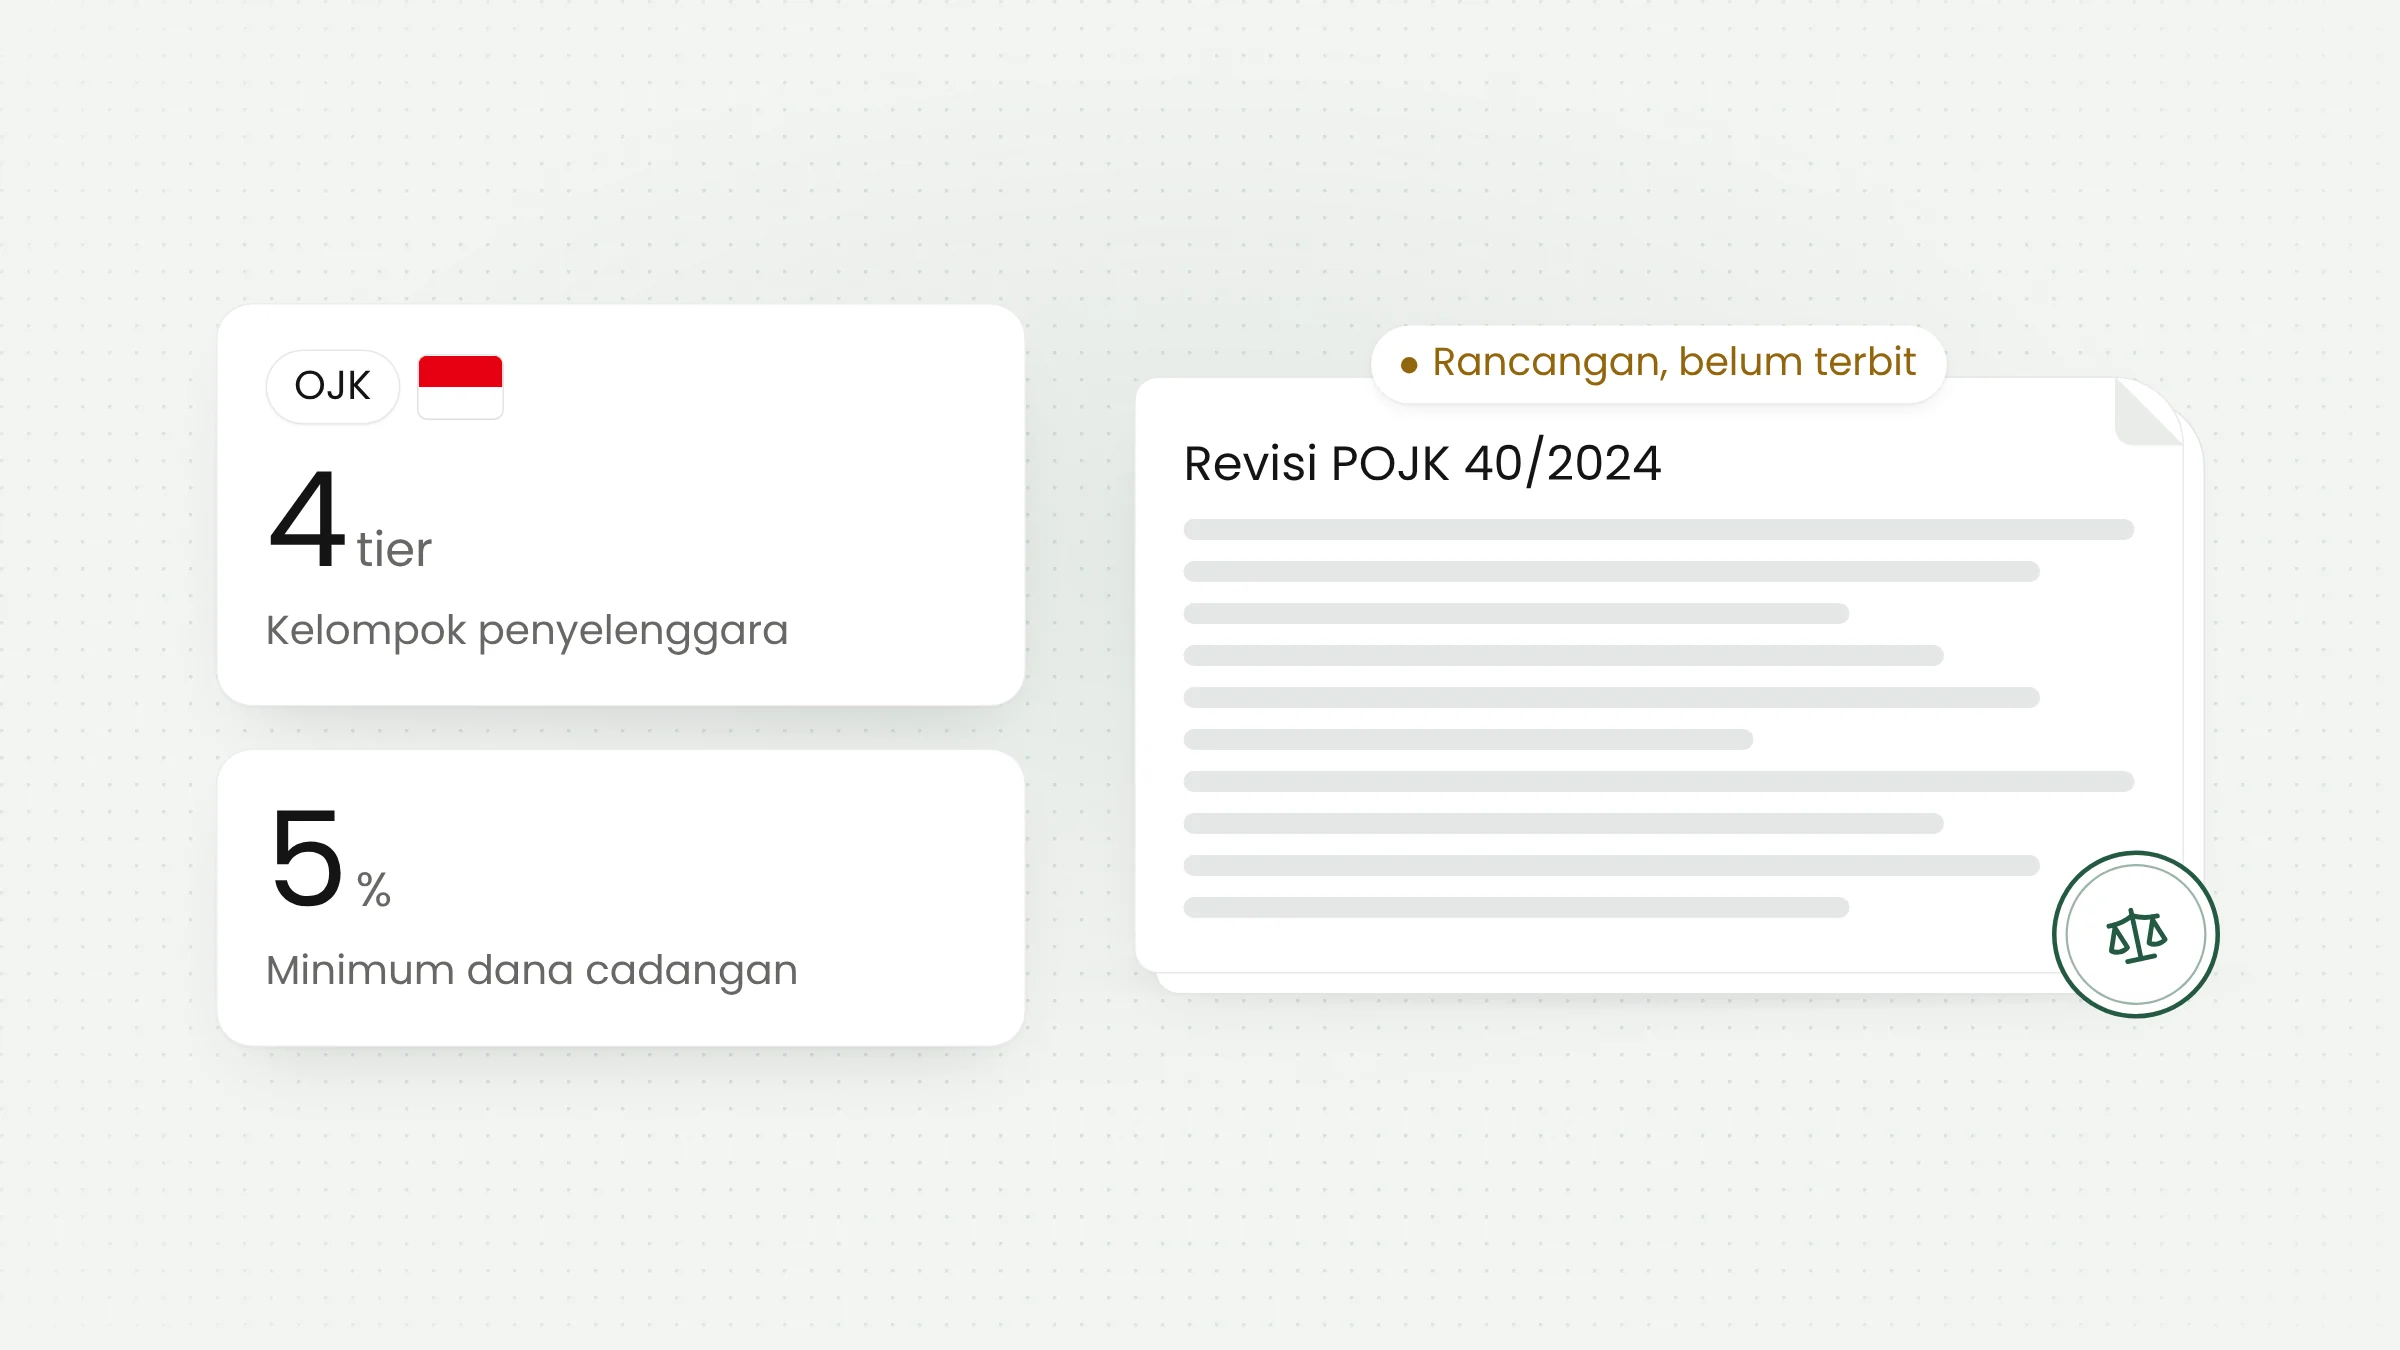
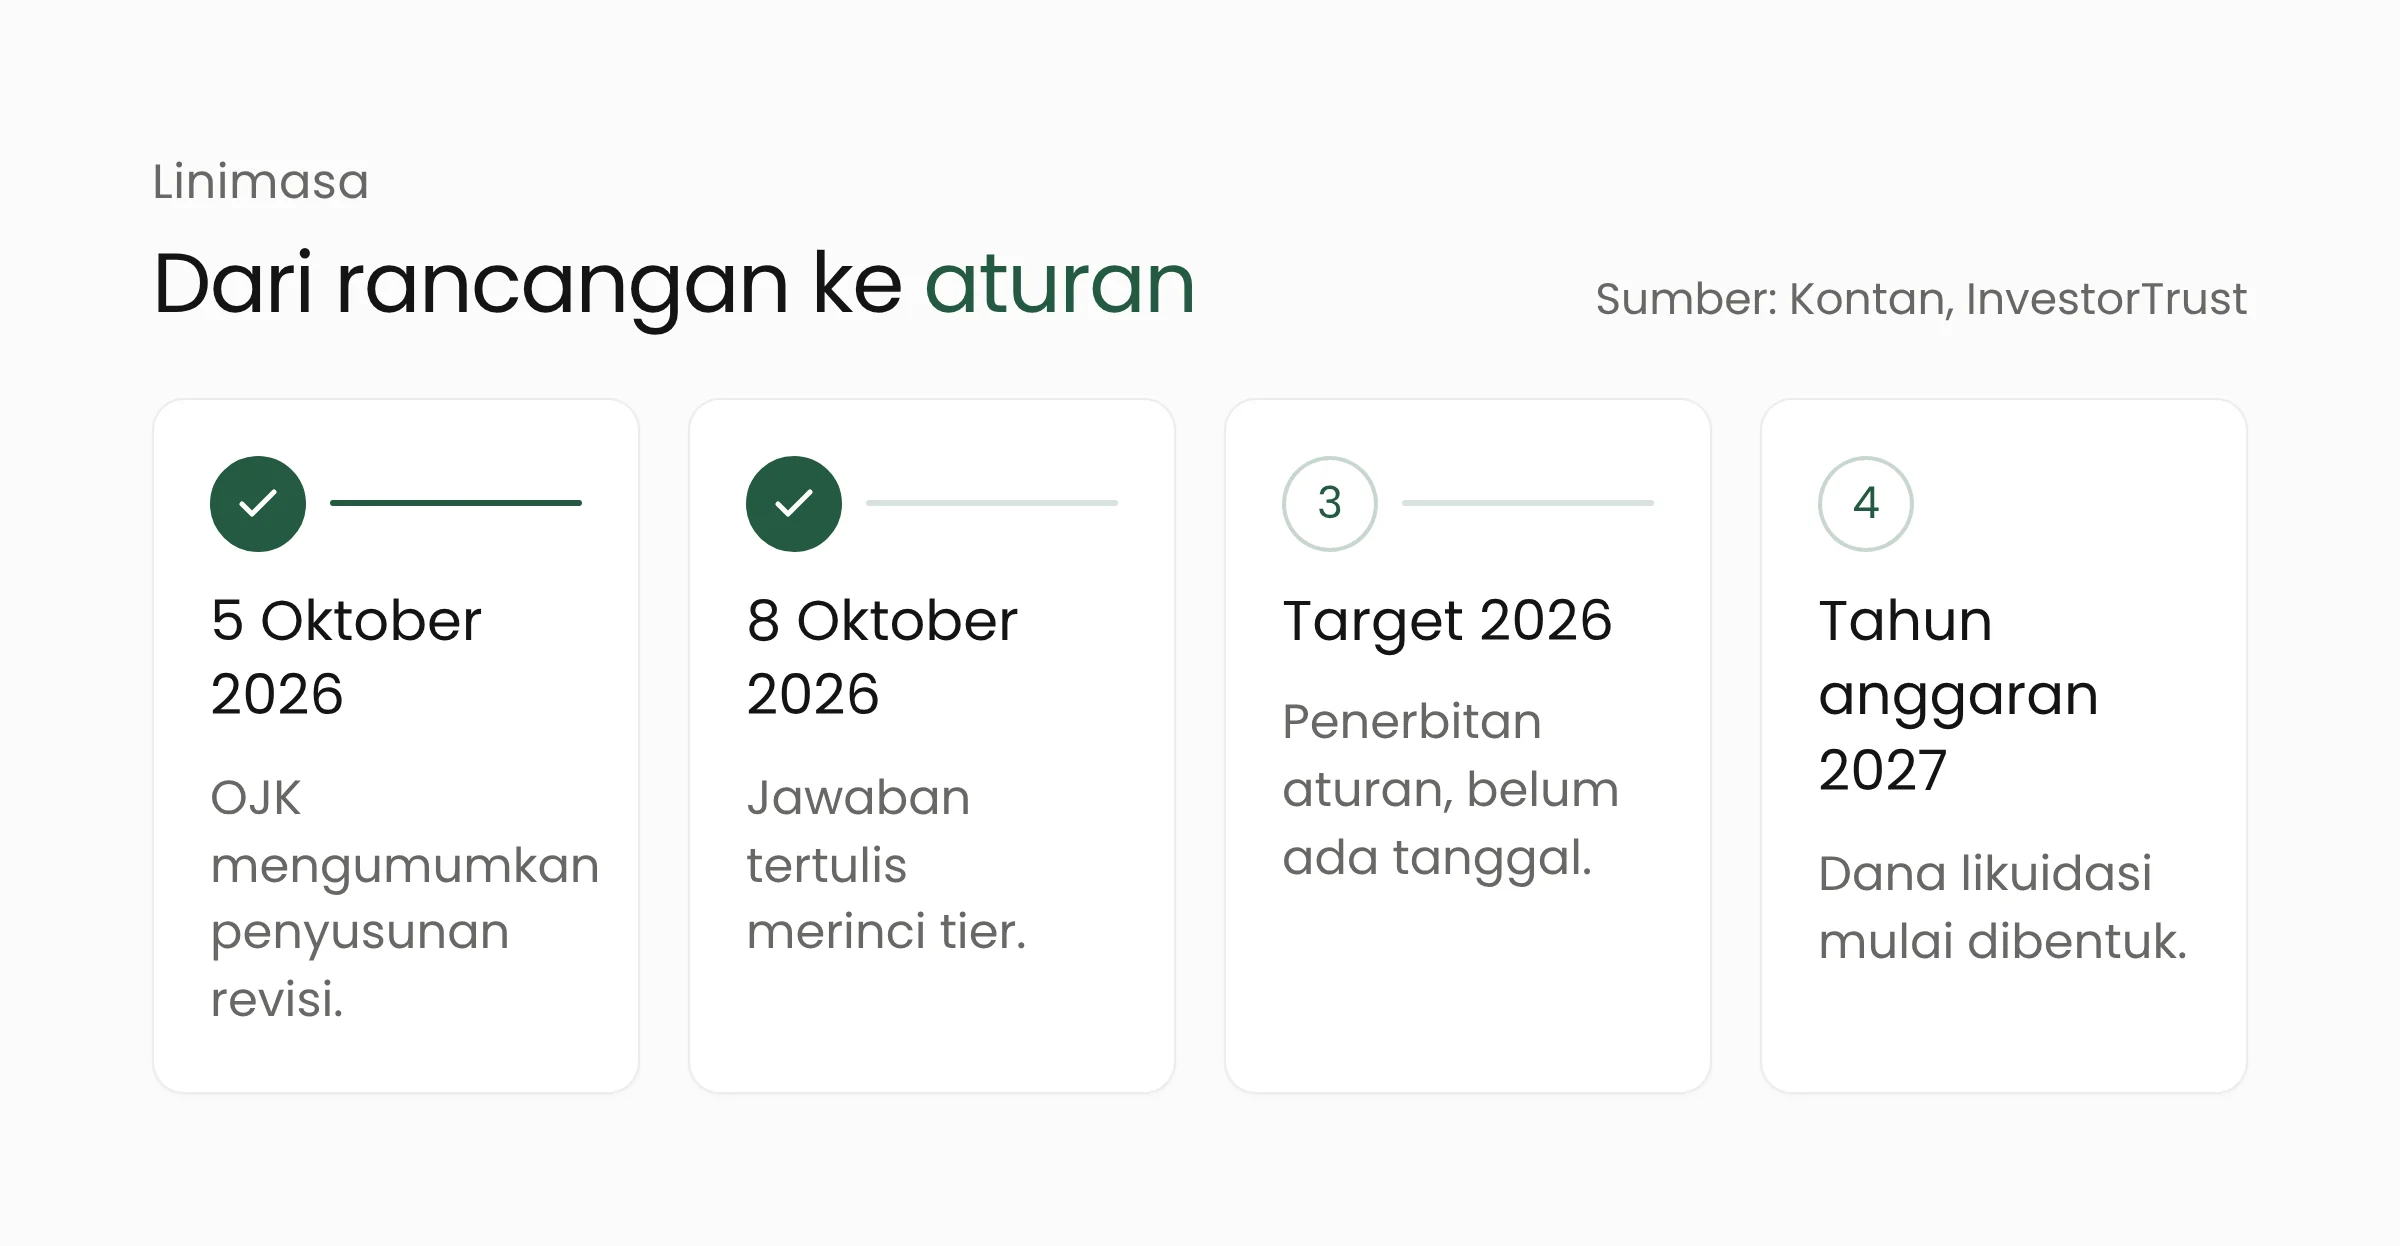
Otoritas Jasa Keuangan (OJK) sedang menyusun revisi POJK Nomor 40 Tahun 2024 tentang layanan pendanaan bersama berbasis teknologi informasi, atau fintech lending. Rancangannya memuat pengelompokan penyelenggara menjadi empat tier, dana cadangan untuk melindungi pemberi dana, dan batas gagal bayar yang diperpanjang. Aturan ini belum terbit dan ditargetkan selesai pada 2026.
Apa yang diumumkan OJK
Fintech lending, juga disebut pindar, adalah layanan yang mempertemukan pemberi dana dan penerima dana melalui platform digital. Pemberi dana dapat berupa lembaga jasa keuangan (LJK), misalnya bank, ataupun pihak di luar LJK. Penyelenggara platform mengelola pencairan, penagihan, dan pelaporan, sehingga pengelolaan dana dan risikonya menjadi pokok pengaturan.
Agusman, Kepala Eksekutif Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya OJK, menyampaikan rencana revisi ini dalam konferensi pers Rapat Dewan Komisioner Bulanan pada 5 Oktober 2026. Kontan melaporkan bahwa penyusunan ditujukan untuk memperkuat pelindungan pemberi dana dan industri fintech lending secara keseluruhan lewat pembaruan pengaturan.
Rancangan itu mencakup penguatan mitigasi risiko serta perjanjian antara pemberi dana dan penerima dana, agar dana pemberi dana yang dikelola penyelenggara lebih terlindungi. Rincian lain muncul dalam jawaban tertulis OJK yang dikutip Kontan dan InvestorTrust. Kontan mencatat jawaban itu disampaikan pada 8 Oktober 2026. Karena masih berupa rancangan, angka dan ketentuan di bawah ini dapat berubah sebelum aturan diterbitkan.
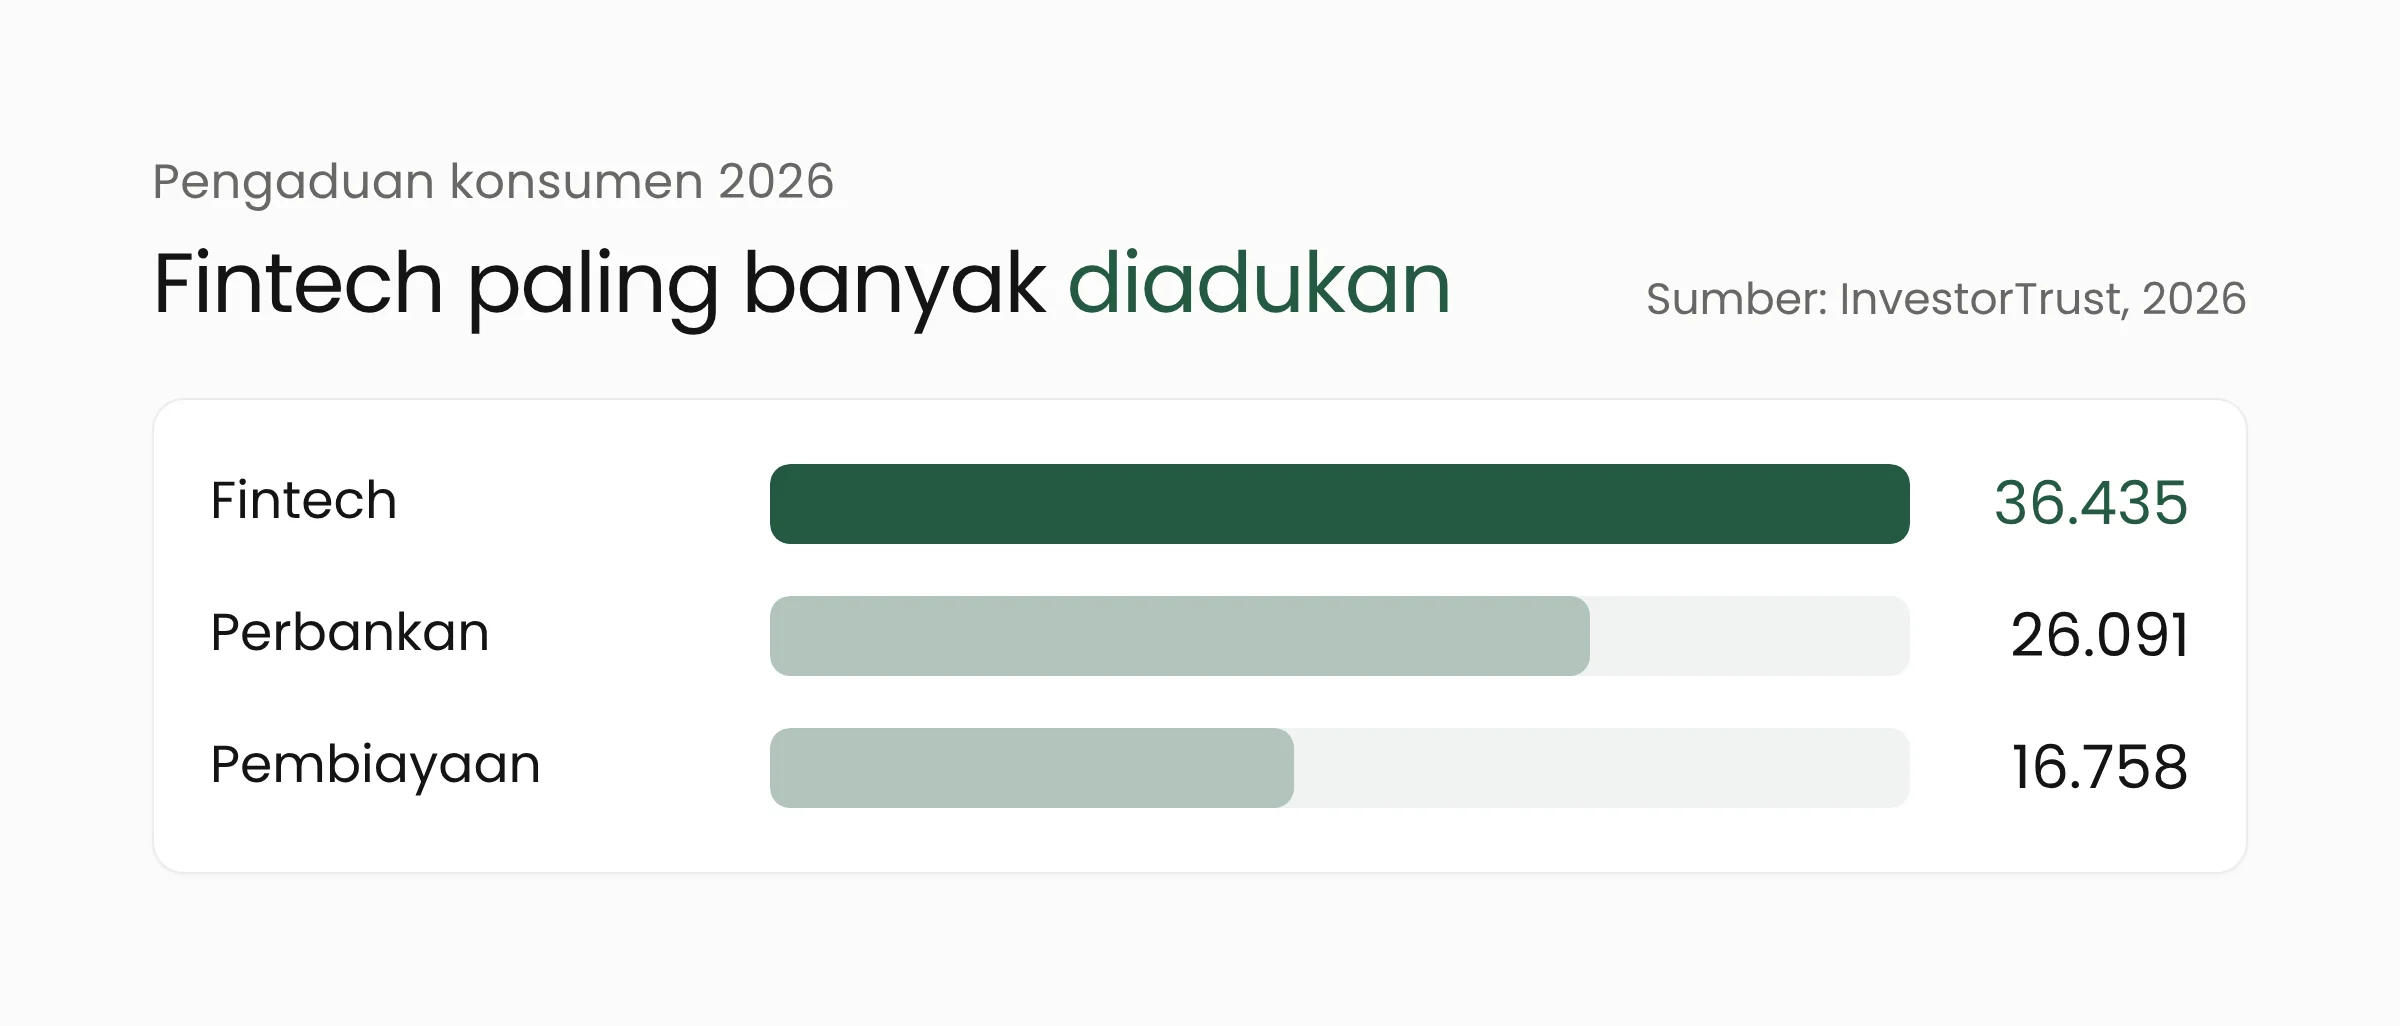
Konteksnya cukup jelas dari data pengaduan. OJK mencatat 82.092 pengaduan konsumen melalui Aplikasi Portal Pelindungan Konsumen pada 1 Januari hingga 14 September 2026. Sektor fintech menjadi yang terbanyak dengan 36.435 pengaduan, sekitar 44 persen dari total, disusul perbankan 26.091 dan perusahaan pembiayaan 16.758.
InvestorTrust juga mencatat 951 entitas pinjaman online ilegal yang dihentikan Satgas Pasti pada Januari hingga September 2026. Bagi calon peminjam maupun pemberi dana, memeriksa izin penyelenggara di OJK tetap menjadi langkah pertama.
Empat tier berdasarkan kinerja
Bagian yang paling banyak dibicarakan adalah bab insentif baru. Menurut Kontan, Pasal 216A rancangan mengelompokkan penyelenggara berdasarkan tiga indikator: tingkat kesehatan keuangan, rasio pendanaan yang disalurkan ke UMKM, dan rasio pengaduan konsumen yang ditolak. Agusman menjelaskan tujuannya dengan satu kalimat: “Sekaligus memberikan insentif bagi penyelenggara yang memiliki kinerja baik dan menjaga perlindungan konsumen.”
Tier yang lebih tinggi berpeluang mendapat batas pendanaan yang lebih longgar. Ketentuan yang berlaku saat ini membatasi pendanaan Rp2 miliar per penerima dana, dengan kenaikan hingga Rp5 miliar untuk pendanaan produktif bila kredit bermasalah penyelenggara tidak melebihi 5 persen dalam enam bulan terakhir dan tidak sedang dikenai sanksi usaha. Dalam rancangan, tier 2 sampai 4 dikecualikan dari batas standar itu.
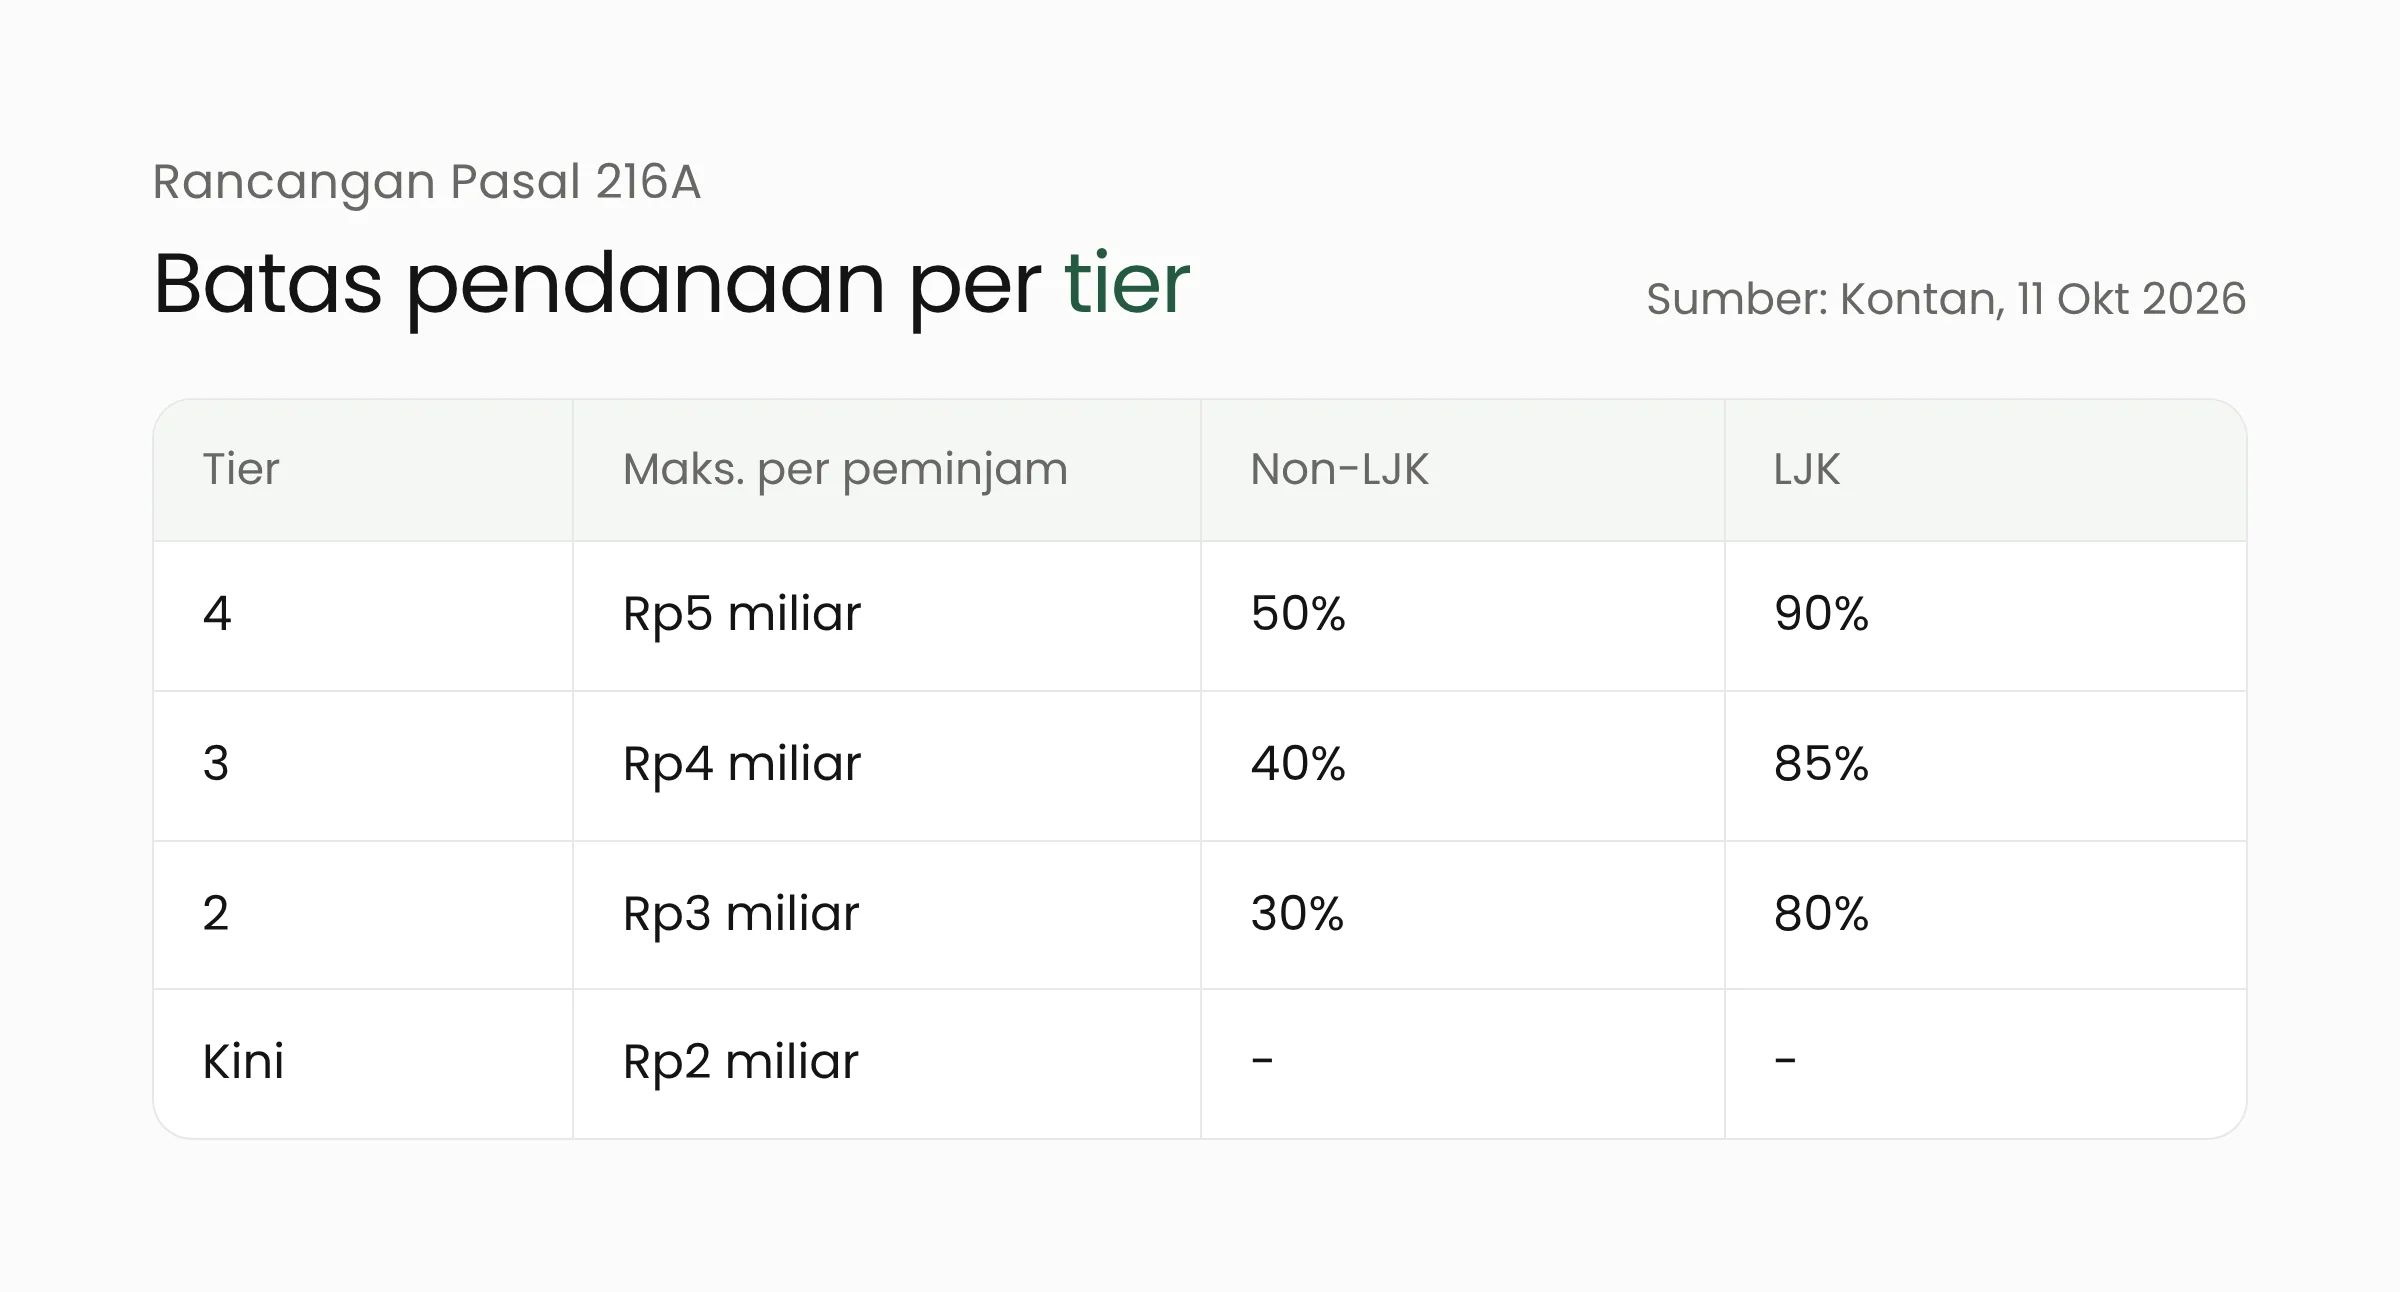
Kontan memuat batas per tier sebagaimana pada tabel. Untuk tier 1, laporan itu tidak menyebut kriteria maupun batasnya. Penghitungan tier secara rinci akan diatur OJK dalam ketentuan turunan, sehingga belum diketahui penyelenggara mana yang masuk tier mana.
Dana cadangan, dana likuidasi, dan gagal bayar
InvestorTrust melaporkan tiga ketentuan lain dari jawaban tertulis yang sama. Pertama, penyelenggara wajib menyisihkan paling sedikit 5 persen dari biaya platform bersih pada setiap pencairan pendanaan. Dana itu ditempatkan pada deposito bank dan atau surat berharga negara. Agusman menyebut ketentuan ini pada prinsipnya bertujuan memperkuat pelindungan pemberi dana.
Kedua, Pasal 129A rancangan mengatur dana persiapan likuidasi paling sedikit 20 persen dari ekuitas minimum. Nilainya dimulai dari Rp500 juta dan naik menjadi paling sedikit Rp2,5 miliar dalam tiga tahun, dengan pembentukan yang direncanakan mulai tahun anggaran 2027. Bila penyelenggara tidak dapat beroperasi lagi, tim pengelola portofolio yang dibentuk Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) akan mengurus administrasi pendanaan selama masa peralihan.
Ketiga, kredit dinyatakan bermasalah setelah lewat jatuh tempo lebih dari 180 hari kalender, naik dari 90 hari. OJK menyebut ketentuan ini menyelaraskan fintech lending dengan aturan kolektibilitas bank, karena bank adalah pemberi dana institusi terbesar di platform tersebut. Rancangan juga membuka kemungkinan asuransi kredit atau penjaminan untuk memindahkan risiko pendanaan, yang pelaksanaannya masih dibahas.
Pembiayaan produktif masih di bawah target
Rancangan ini berjalan beriringan dengan dorongan OJK agar fintech lending menyalurkan lebih banyak dana ke sektor produktif. Per Juli 2026, penyaluran ke sektor produktif termasuk UMKM mencapai Rp35,25 triliun, naik 28,88 persen dibanding periode yang sama tahun lalu. Porsinya 33,38 persen dari total outstanding industri, sementara target peta jalan untuk 2025 sampai 2026 adalah 40 sampai 50 persen.
AFPI menyebut banyak pinjaman tunai kecil yang dipakai pelaku UMKM untuk kegiatan produktif tetap tercatat sebagai pinjaman konsumtif. OJK meminta penyelenggara memperkuat pencatatan dan analisis penggunaan dana agar pemetaan pendanaan produktif dan konsumtif lebih baik, tanpa mengurangi prinsip kehati-hatian dan pelindungan konsumen.
Apa artinya bagi penyelenggara fintech lending?
Karena rasio pendanaan UMKM dan rasio penolakan pengaduan menjadi indikator tier, data yang rapi akan menentukan posisi penyelenggara. Beberapa pertimbangan konkret:
Catat tujuan penggunaan dana sejak pengajuan. Bila peminjam mengisi tujuan pinjaman secara terstruktur, pelaku UMKM yang memakai pinjaman kecil untuk usaha dapat teridentifikasi sebagai pembiayaan produktif. Tim yang perlu merancang pencatatan dan pelaporan semacam ini dapat melihat layanan analitik data kami.
Pantau pengaduan sebagai angka yang dikelola. Rasio pengaduan yang ditolak menjadi bagian penilaian. Penyelenggara dapat memisahkan jenis pengaduan, mengukur waktu penyelesaian, dan menelusuri penyebab yang berulang di aplikasi atau proses penagihan.
Hitung dampak kas dari dana cadangan dan dana likuidasi. Kewajiban 5 persen dari biaya platform bersih dan dana likuidasi yang naik bertahap memengaruhi perencanaan keuangan 2027. Simulasikan skenario sekarang, sambil menunggu angka final.
Siapkan sistem untuk ambang 180 hari. Perubahan definisi kredit bermasalah memengaruhi pelaporan kualitas aset dan logika di sistem penagihan.
Bagi pelaku usaha kecil yang meminjam, perubahan ini belum berlaku langsung. Namun batas pendanaan per tier dapat memengaruhi plafon yang ditawarkan di kemudian hari. Pengelolaan pembayaran digital toko sendiri dibahas di artikel kami tentang MDR QRIS 0 persen.
Pertanyaan yang sering muncul
Apakah revisi POJK 40/2024 sudah berlaku?
Belum. OJK menyebut rancangannya masih disusun dan ditargetkan terbit pada 2026. Tanggal pastinya belum diumumkan, dan ketentuan turunan masih akan mengatur penghitungan tier secara rinci.
Apa yang berubah bagi pemberi dana?
Menurut laporan InvestorTrust, rancangan menambah dana cadangan paling sedikit 5 persen dari biaya platform bersih, dana persiapan likuidasi, dan skema tim pengelola portofolio bila penyelenggara berhenti beroperasi. OJK menyebut tujuannya memperkuat pelindungan pemberi dana.
Apakah batas pinjaman peminjam akan naik?
Hanya untuk penyelenggara di tier tertentu. Rancangan membebaskan tier 2 sampai 4 dari batas standar Rp2 miliar, dengan batas per tier seperti dilaporkan Kontan. Batas untuk tier 1 belum dirinci.
Penutup
Revisi ini memperlihatkan arah pengawasan OJK: penyelenggara yang mengelola risiko, melayani pengaduan, dan menyalurkan dana ke sektor produktif berpeluang mendapat ruang lebih besar. Pelaku industri sebaiknya menyiapkan data dan sistem sejak sekarang, selagi angka final belum terbit. Jika organisasi Anda membutuhkan diskusi tentang pelaporan dan pengolahan data keuangan, tim Merakit Indonesia siap membantu lewat halaman solusi layanan keuangan.
Sumber
- OJK Susun Rancangan Revisi POJK 40/2024 tentang Fintech Lending, Kontan, 6 Oktober 2026
- OJK Akan Membagi Fintech Dalam 4 Tier Berdasarkan Kesehatan dan Rasio Pendanaan, Kontan, 11 Oktober 2026
- OJK Dorong Fintech Lending Perkuat Pencatatan dan Analisis Penggunaan Dana oleh UMKM, Kontan, 12 Oktober 2026
- OJK Siapkan Aturan Anyar Pindar, Lender Bakal Lebih Terlindung, InvestorTrust, 13 Oktober 2026
- Pengaduan ke OJK Tembus 82.092, Fintech Paling Banyak Dikeluhkan, InvestorTrust, 6 Oktober 2026