Blog QRIS
Data QRIS Calon Acuan Skor Kredit UMKM dan Cara Bersiap
Daftar isi· 7 bagian
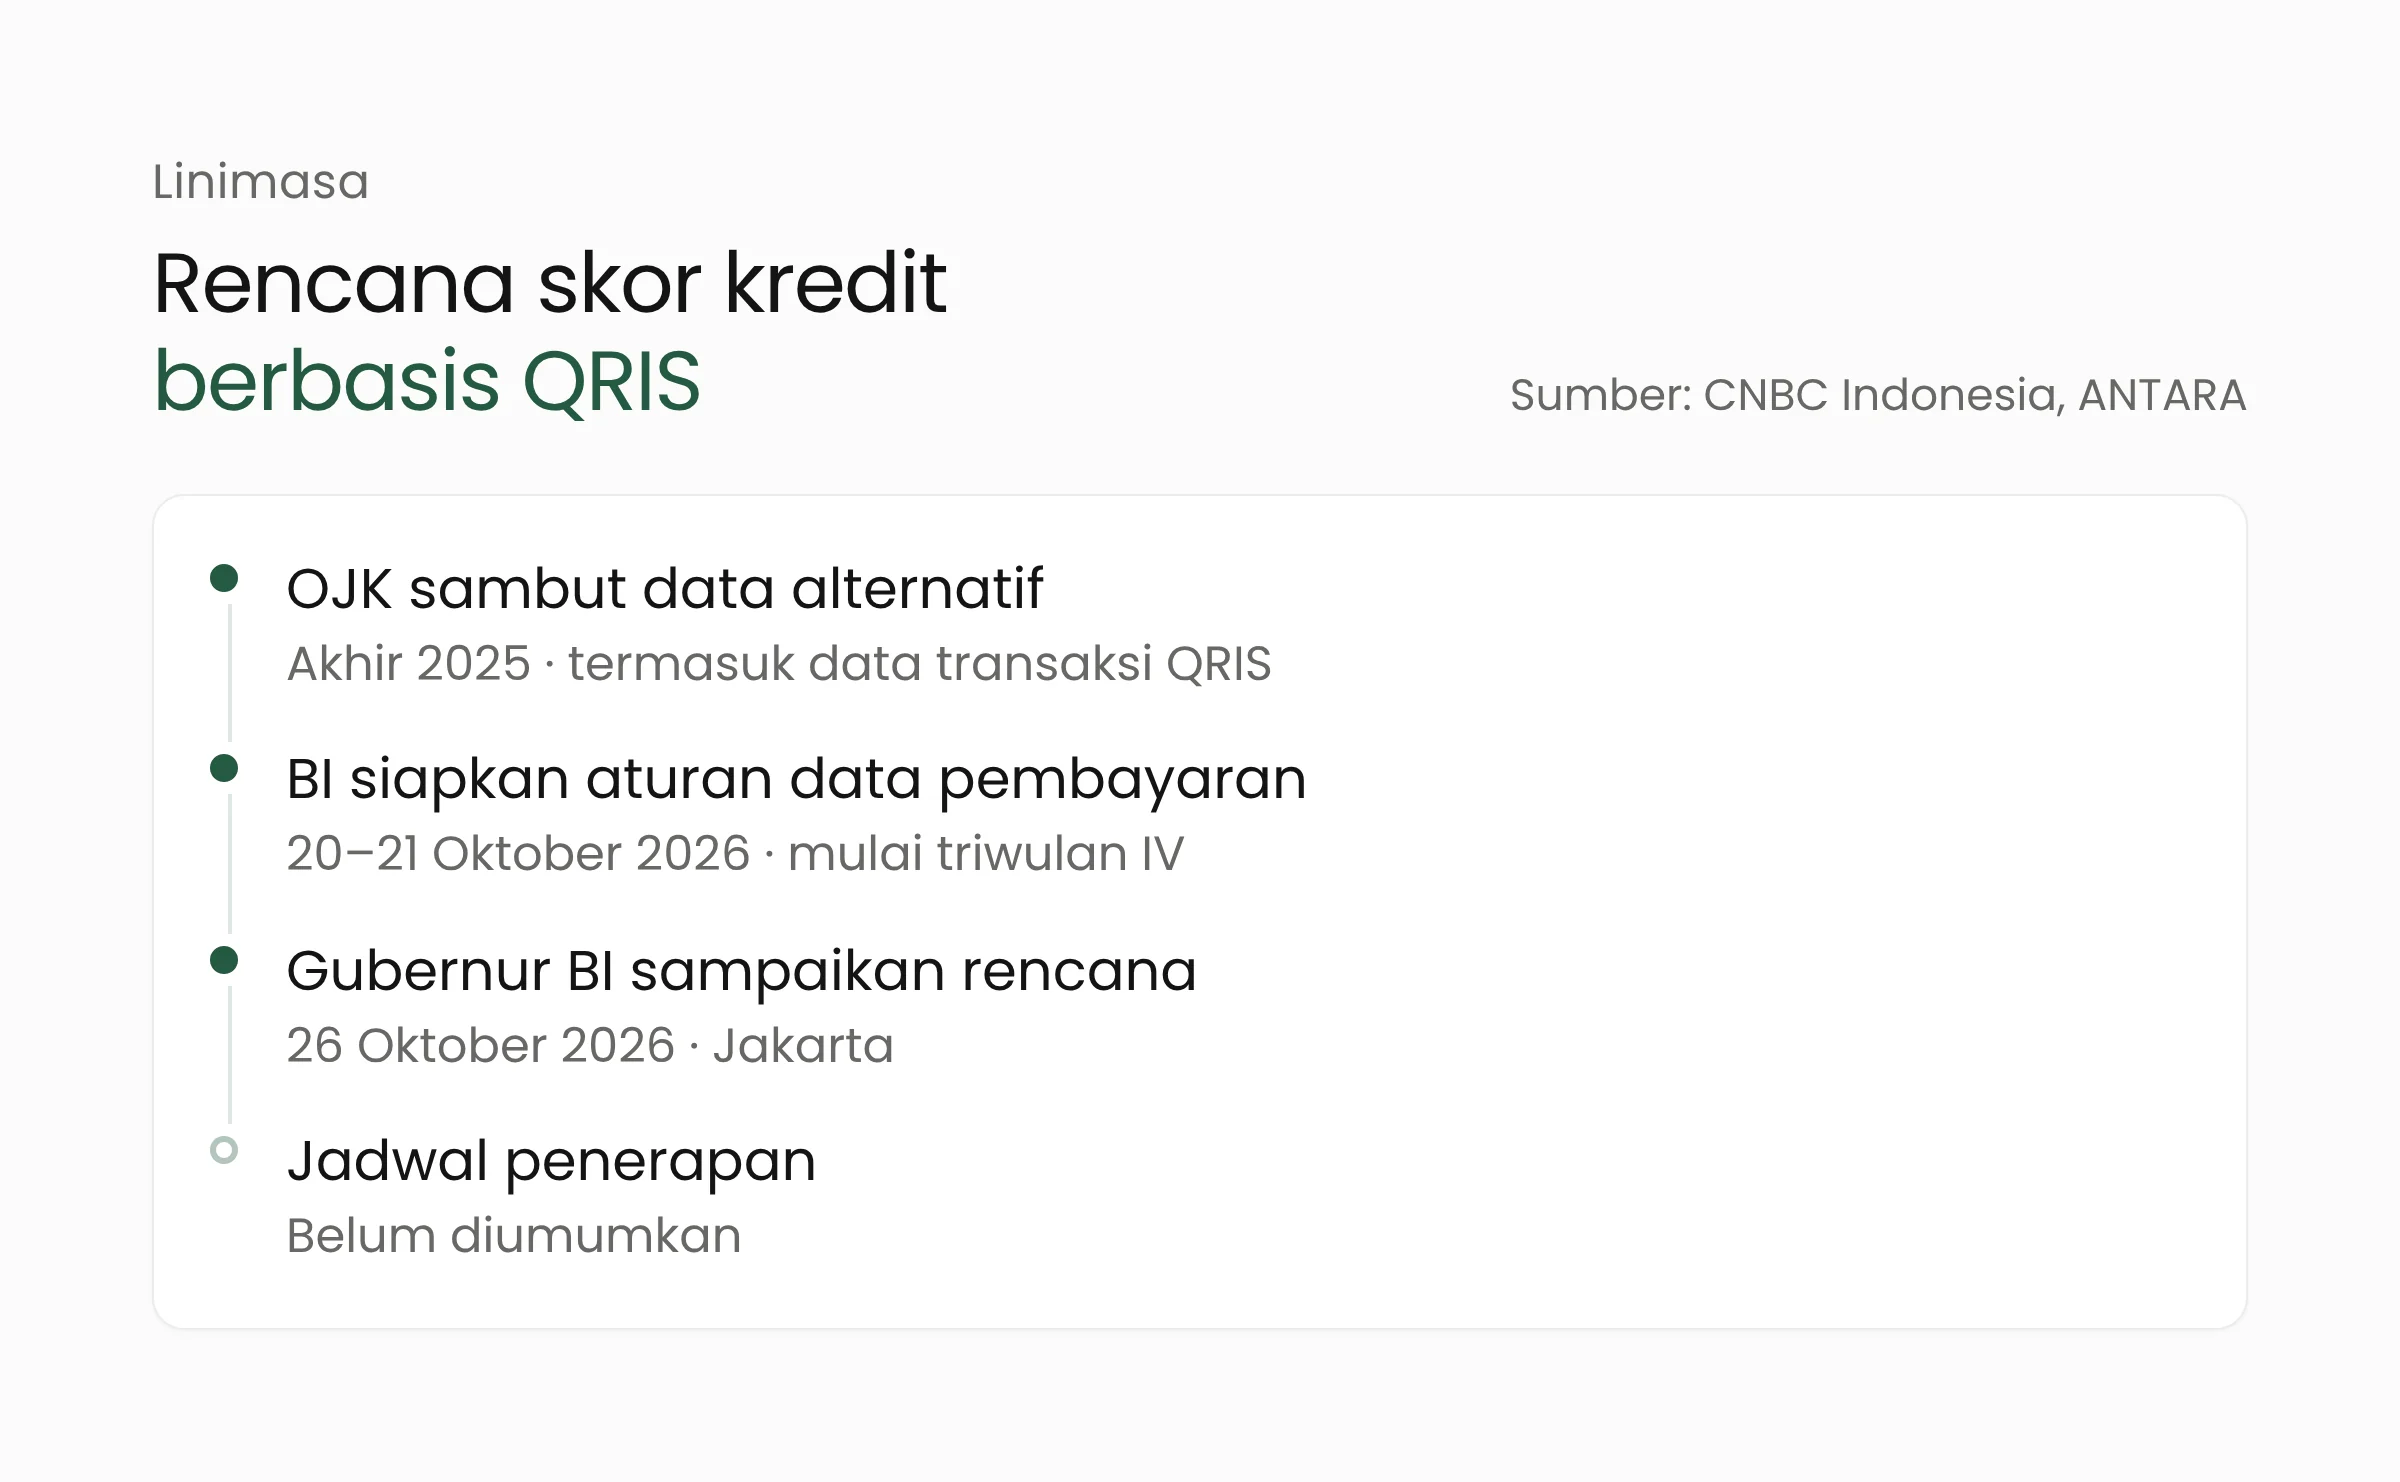
Bank Indonesia berencana menjadikan data transaksi QRIS sebagai salah satu acuan skor kredit bagi UMKM. Gubernur BI Destry Damayanti menyampaikannya pada 26 Oktober 2026 di Jakarta. Riwayat pembayaran yang selama ini hanya tercatat di aplikasi pedagang kelak dapat membantu bank dan lembaga keuangan menilai kelayakan pinjaman.
Rencana yang disampaikan Gubernur BI
Destry berbicara kepada wartawan seusai Danantara Technology Innovation Investment Forum 2026 di Jakarta. Menurut ANTARA, tujuannya membuka akses pembiayaan bagi pedagang kecil yang sudah menerima pembayaran lewat QRIS. Ia menyebut perluasan QRIS sebagai keberhasilan memberi akses keuangan kepada pelaku usaha di lapisan bawah.
Destry mengatakan, “Merchant-merchant yang kecil juga yang nantinya data ini bisa menjadi semacam credit scoring,” seperti dikutip CNN Indonesia. Ia tidak menyebut waktunya dan hanya mengatakan bahwa ke depannya akan seperti itu.
Rencana ini belum memiliki jadwal. Tidak ada sumber yang kami baca yang menyebut tanggal mulai, lembaga yang akan memakai data tersebut, atau cara penghitungan skornya. CNBC Indonesia mencatat bahwa wacana ini sudah bergulir sejak tahun lalu, tetapi belum terealisasi.
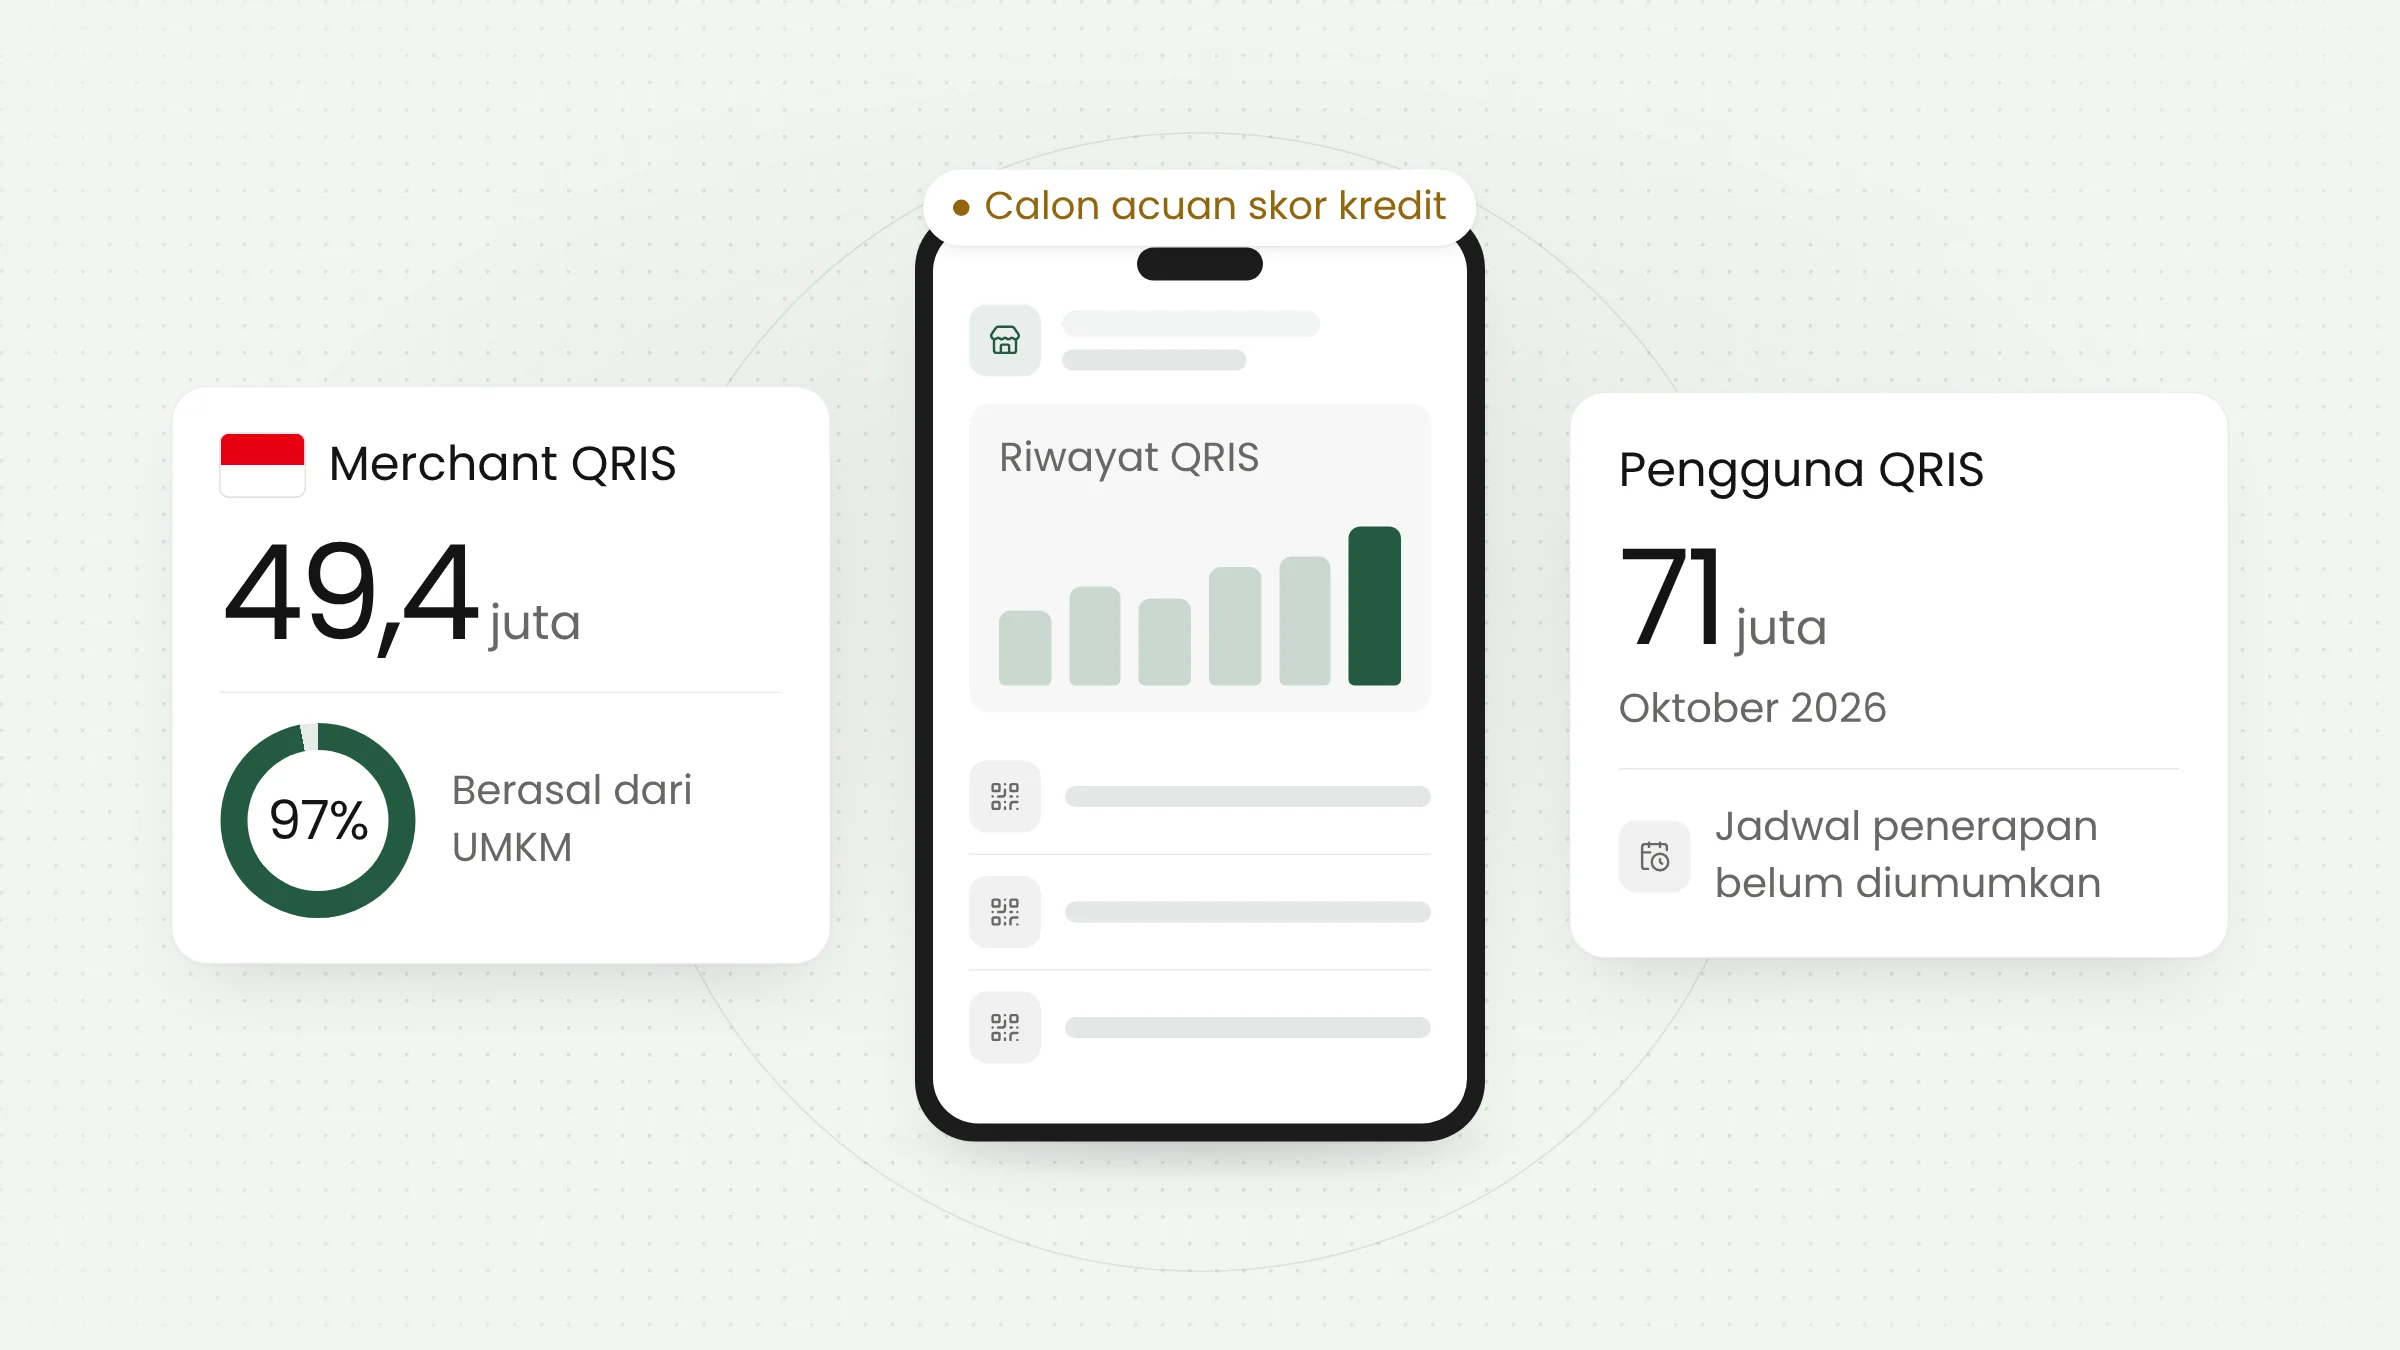
Skala datanya besar. Dalam forum itu, Destry menyebut pengguna QRIS mencapai 71 juta dengan 49,4 juta merchant, dan 97 persen merchant tersebut adalah UMKM. Menurut CNBC Indonesia, jumlah pengguna pada September 2026 masih 67 juta, atau sekitar seperempat penduduk Indonesia.
Data triwulan III 2026 yang dikutip Liputan6 dan ANTARA sedikit berbeda: 70,6 juta pengguna dan 49,4 juta merchant, dengan transaksi QRIS tumbuh 75,8 persen dibanding tahun sebelumnya. Selisih 71 juta dan 70,6 juta kemungkinan berasal dari waktu pencatatan yang berbeda. Kedua angka kami cantumkan karena sumbernya berbeda.
Pada periode yang sama, BI-FAST memproses 1,631 miliar transaksi, naik 31,78 persen, dengan nilai Rp4.049 triliun atau naik 33,91 persen. Destry menyebut layanan transfer cepat yang beroperasi 24 jam ini belum banyak dimiliki bank sentral lain.
Cara data transaksi membantu menilai kelayakan kredit
Skor kredit adalah angka ringkas yang dipakai pemberi pinjaman untuk memperkirakan kemampuan dan kebiasaan calon peminjam membayar kembali. Selama ini skor seperti itu banyak bergantung pada riwayat pinjaman. Padahal, banyak pedagang kecil belum pernah meminjam ke bank, sehingga riwayat kreditnya kosong walaupun usahanya berjalan setiap hari.
Data transaksi QRIS dapat mengisi celah itu sebagai data alternatif. Setiap pembayaran yang masuk ke merchant tercatat dengan waktu dan nominalnya. Dari catatan berbulan-bulan, pemberi pinjaman dapat melihat pola yang relevan: seberapa rutin toko menerima pembayaran, apakah omzet stabil atau musiman, dan bagaimana tren penjualannya dari bulan ke bulan.
Sebagai gambaran, warung makan yang setiap hari menerima ratusan pembayaran QRIS dengan nilai yang relatif stabil memberi sinyal berbeda dibanding toko yang transaksinya hanya ramai pada bulan tertentu. Ini contoh kami untuk menjelaskan cara kerja data alternatif, bukan rancangan resmi dari Bank Indonesia.
Ada batasan yang perlu diingat. QRIS hanya mencatat pembayaran yang masuk lewat kode QR, sementara banyak pedagang masih menerima tunai dan transfer. Toko yang pelanggannya lebih sering membayar tunai dapat tampak lebih kecil dari kenyataannya. Data juga perlu dibaca bersama informasi lain, seperti biaya usaha dan kewajiban yang sudah ada, agar penilaiannya adil.
Bagi lembaga keuangan, pengolahan data seperti ini menuntut kerja analitik data yang rapi: menyatukan riwayat transaksi, membersihkan data ganda, lalu membangun model penilaian yang dapat dijelaskan kepada peminjam dan pengawas.
Aturan data dan pelindungan pribadi yang masih disiapkan
Pertanyaan terbesar dari rencana ini menyangkut data. Siapa yang boleh mengakses riwayat transaksi pedagang, atas persetujuan siapa, dan untuk keperluan apa saja, belum dijelaskan dalam pernyataan 26 Oktober.
Kerangka hukumnya sedang dibangun. Dalam Rapat Dewan Gubernur 20 sampai 21 Oktober 2026, menurut CNBC Indonesia, BI mulai menyiapkan Peraturan Bank Indonesia tentang data sistem pembayaran pada triwulan IV 2026. Aturan itu disebut akan menjadi dasar hukum pertukaran data dalam sistem pembayaran. Isi pasalnya belum dipublikasikan.
Otoritas Jasa Keuangan sudah memberi sinyal sejak akhir 2025. Menurut CNBC Indonesia, Agusman, Kepala Eksekutif Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya OJK, menyambut positif pemanfaatan data transaksi keuangan, termasuk QRIS, sebagai data alternatif dalam penilaian kredit. Ia juga mengingatkan bahwa penerapannya perlu kajian lebih lanjut, terutama soal pelindungan data pribadi, validitas data, dan prinsip kehati-hatian.
Ketiga catatan itu saling berkaitan. Pelindungan data menyangkut hak pedagang atas riwayat usahanya, yang juga diatur dalam Undang-Undang Pelindungan Data Pribadi. Validitas data menyangkut risiko transaksi yang direkayasa untuk menaikkan skor. Prinsip kehati-hatian menyangkut kewajiban pemberi pinjaman agar kredit tidak diberikan hanya berdasarkan satu jenis data.
Apa artinya bagi UMKM dan pemberi pinjaman?
Karena aturan teknisnya belum terbit, belum ada yang wajib diubah hari ini. Namun, data yang kelak dinilai adalah data yang terkumpul mulai sekarang, sehingga persiapannya dapat dimulai lebih awal.
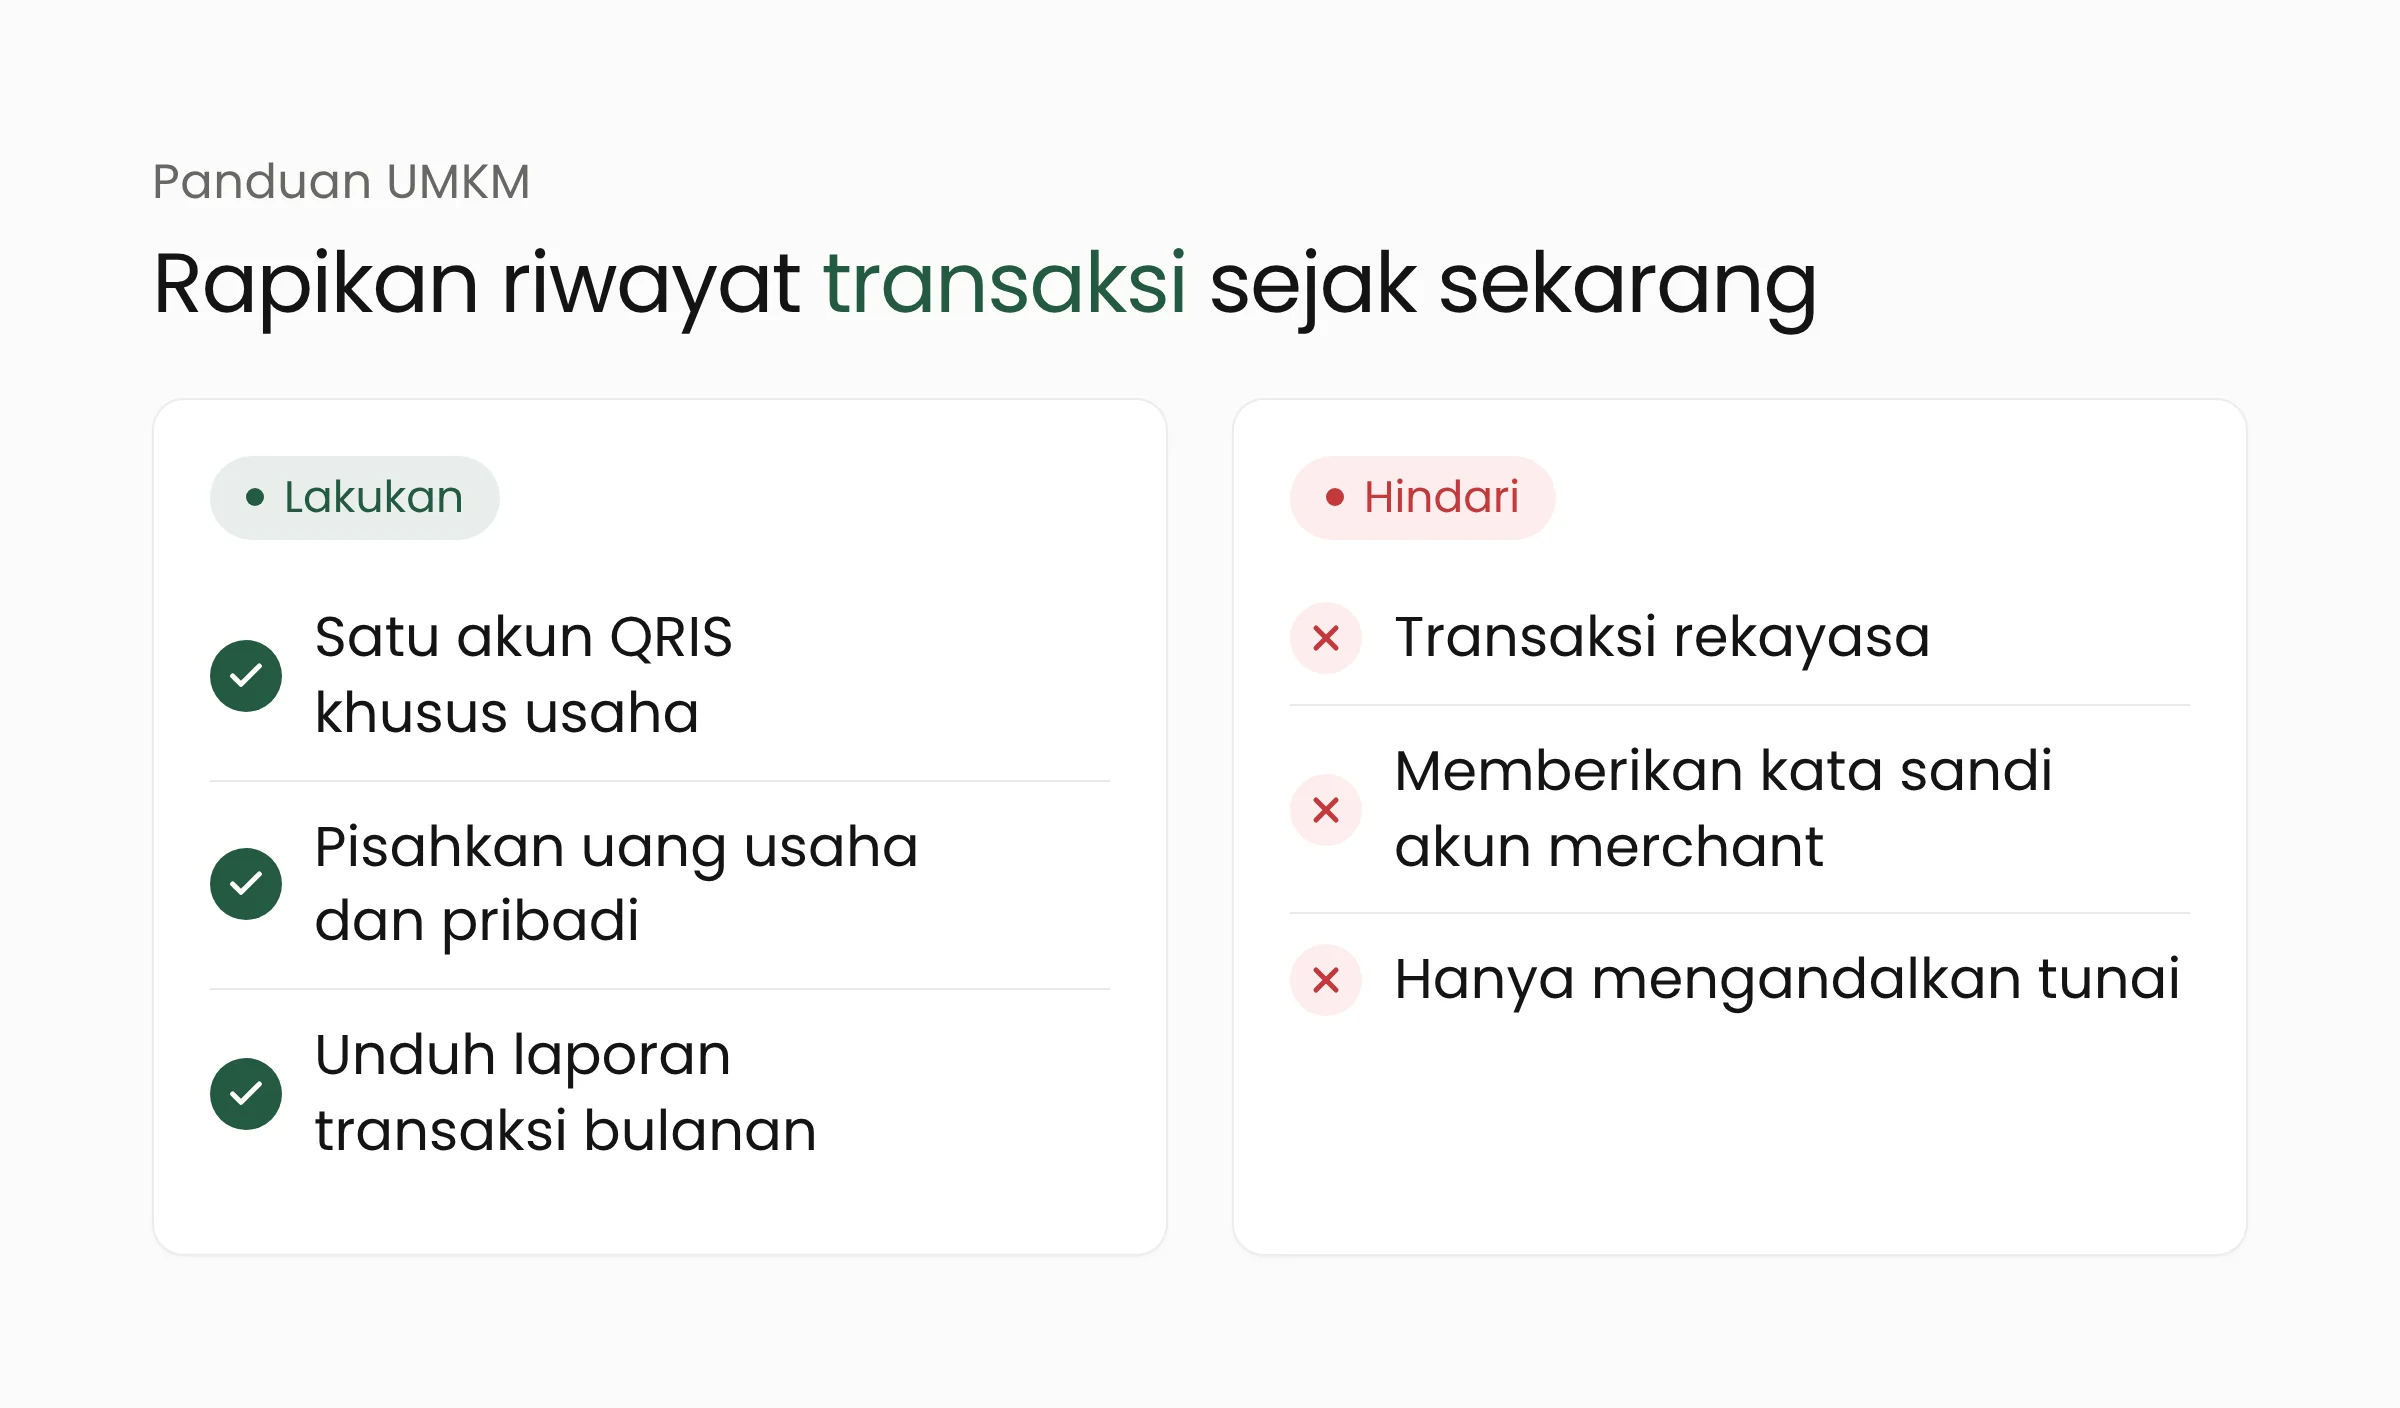
Bagi pelaku UMKM, langkah paling sederhana adalah membiasakan pembayaran usaha masuk ke satu akun QRIS milik usaha. Riwayat yang konsisten di satu tempat lebih mudah dibaca daripada transaksi yang tersebar di beberapa akun pribadi.
Pisahkan uang usaha dan uang pribadi. Akun yang bercampur dengan belanja rumah tangga membuat pola usaha sulit terlihat, baik oleh pemberi pinjaman maupun oleh pemilik usaha sendiri.
Jangan merekayasa transaksi. Memindai QRIS sendiri untuk memperbesar angka penjualan mungkin terlihat seperti jalan pintas. Validitas data sudah disebut OJK sebagai syarat, sehingga pola yang tidak wajar justru berpotensi merugikan.
Waspadai pihak yang meminta akses akun. Selama aturan resmi belum terbit, tawaran “naikkan skor kredit” yang meminta kata sandi atau akses aplikasi merchant patut dicurigai. Di layanan keuangan resmi, akses ke data usaha semestinya melalui persetujuan dan prosedur yang jelas.
Bagi bank, BPR, dan perusahaan pembiayaan, rencana ini layak dipantau sejak tahap rancangan aturan. Beberapa hal dapat disiapkan lebih dulu: alur persetujuan nasabah yang jelas sebelum data dipakai, kebijakan penyimpanan dan penghapusan data, serta cara menjelaskan alasan penolakan kredit kepada pemohon. Model penilaian yang memakai data alternatif juga perlu diuji agar tidak merugikan kelompok pedagang tertentu, misalnya usaha di daerah yang transaksinya masih banyak tunai.
Sistem internal juga perlu siap menerima data dari pihak lain dengan aman. Integrasi seperti ini termasuk pekerjaan yang kami tangani di solusi layanan keuangan, mulai dari pencatatan transaksi sampai dasbor pemantauan risiko.
Bagi pengembang aplikasi kasir dan pembukuan, rencana ini membuka kebutuhan fitur yang jelas: laporan transaksi bulanan yang mudah diekspor, pemisahan kategori pemasukan, dan pencatatan tunai berdampingan dengan QRIS. Fitur seperti itu sudah berguna sekarang dan akan makin relevan ketika aturan datanya terbit. Bagi toko yang baru mulai memakai QRIS, ulasan kami tentang MDR QRIS 0 persen menjelaskan batas biaya yang berlaku sejak 1 Oktober 2026.
Pertanyaan yang sering muncul
Apakah data QRIS sudah dipakai untuk menilai pinjaman sekarang?
Belum sebagai kebijakan resmi Bank Indonesia. Pada 26 Oktober 2026, Gubernur BI menyampaikannya sebagai rencana ke depan, tanpa jadwal dan mekanisme. Lembaga keuangan yang menilai kredit tetap memakai prosedur masing-masing.
Apakah pedagang harus memberi izin sebelum datanya dipakai?
Sumber yang kami baca belum menjelaskan mekanisme persetujuannya. OJK menekankan pelindungan data pribadi sebagai syarat, dan BI sedang menyiapkan aturan tentang data sistem pembayaran. Rinciannya baru dapat dipastikan setelah aturan itu terbit.
Apakah pedagang yang lebih banyak menerima tunai akan dirugikan?
Risiko itu ada bila data QRIS menjadi satu-satunya acuan. Karena itu, OJK menyebut prinsip kehati-hatian, dan data QRIS diposisikan sebagai salah satu acuan. Mencatat penjualan tunai secara rapi tetap berguna sebagai bukti tambahan saat mengajukan pinjaman.
Penutup
Rencana menjadikan data QRIS sebagai acuan skor kredit dapat membuka jalan pembiayaan bagi jutaan pedagang yang selama ini tidak punya riwayat pinjaman. Hasilnya bergantung pada aturan data yang sedang disiapkan dan pada kualitas catatan transaksi setiap usaha. Kalau organisasi Anda ingin menyiapkan pengolahan data transaksi atau model penilaian kredit yang dapat dipertanggungjawabkan, tim kami siap berdiskusi.
Sumber
- ANTARA: BI berencana menjadikan transaksi QRIS sebagai acuan kelayakan kredit (26 Oktober 2026)
- CNBC Indonesia: Pengguna sudah 71 juta, BI mau jadikan QRIS sebagai kredit scoring (26 Oktober 2026)
- Liputan6: Rekam jejak transaksi QRIS bakal jadi acuan kredit UMKM (26 Oktober 2026)
- CNN Indonesia: BI bakal pakai data QRIS untuk acuan skor kredit UMKM (27 Oktober 2026)
- CNBC Indonesia: Banyak yang baru, ini daftar keputusan BI dalam RDG Oktober 2026 (21 Oktober 2026)