Blog Pajak Digital
Cara Kerja SPP-TDLN, PPN Layanan Digital Asing lewat Bank
Daftar isi· 7 bagian
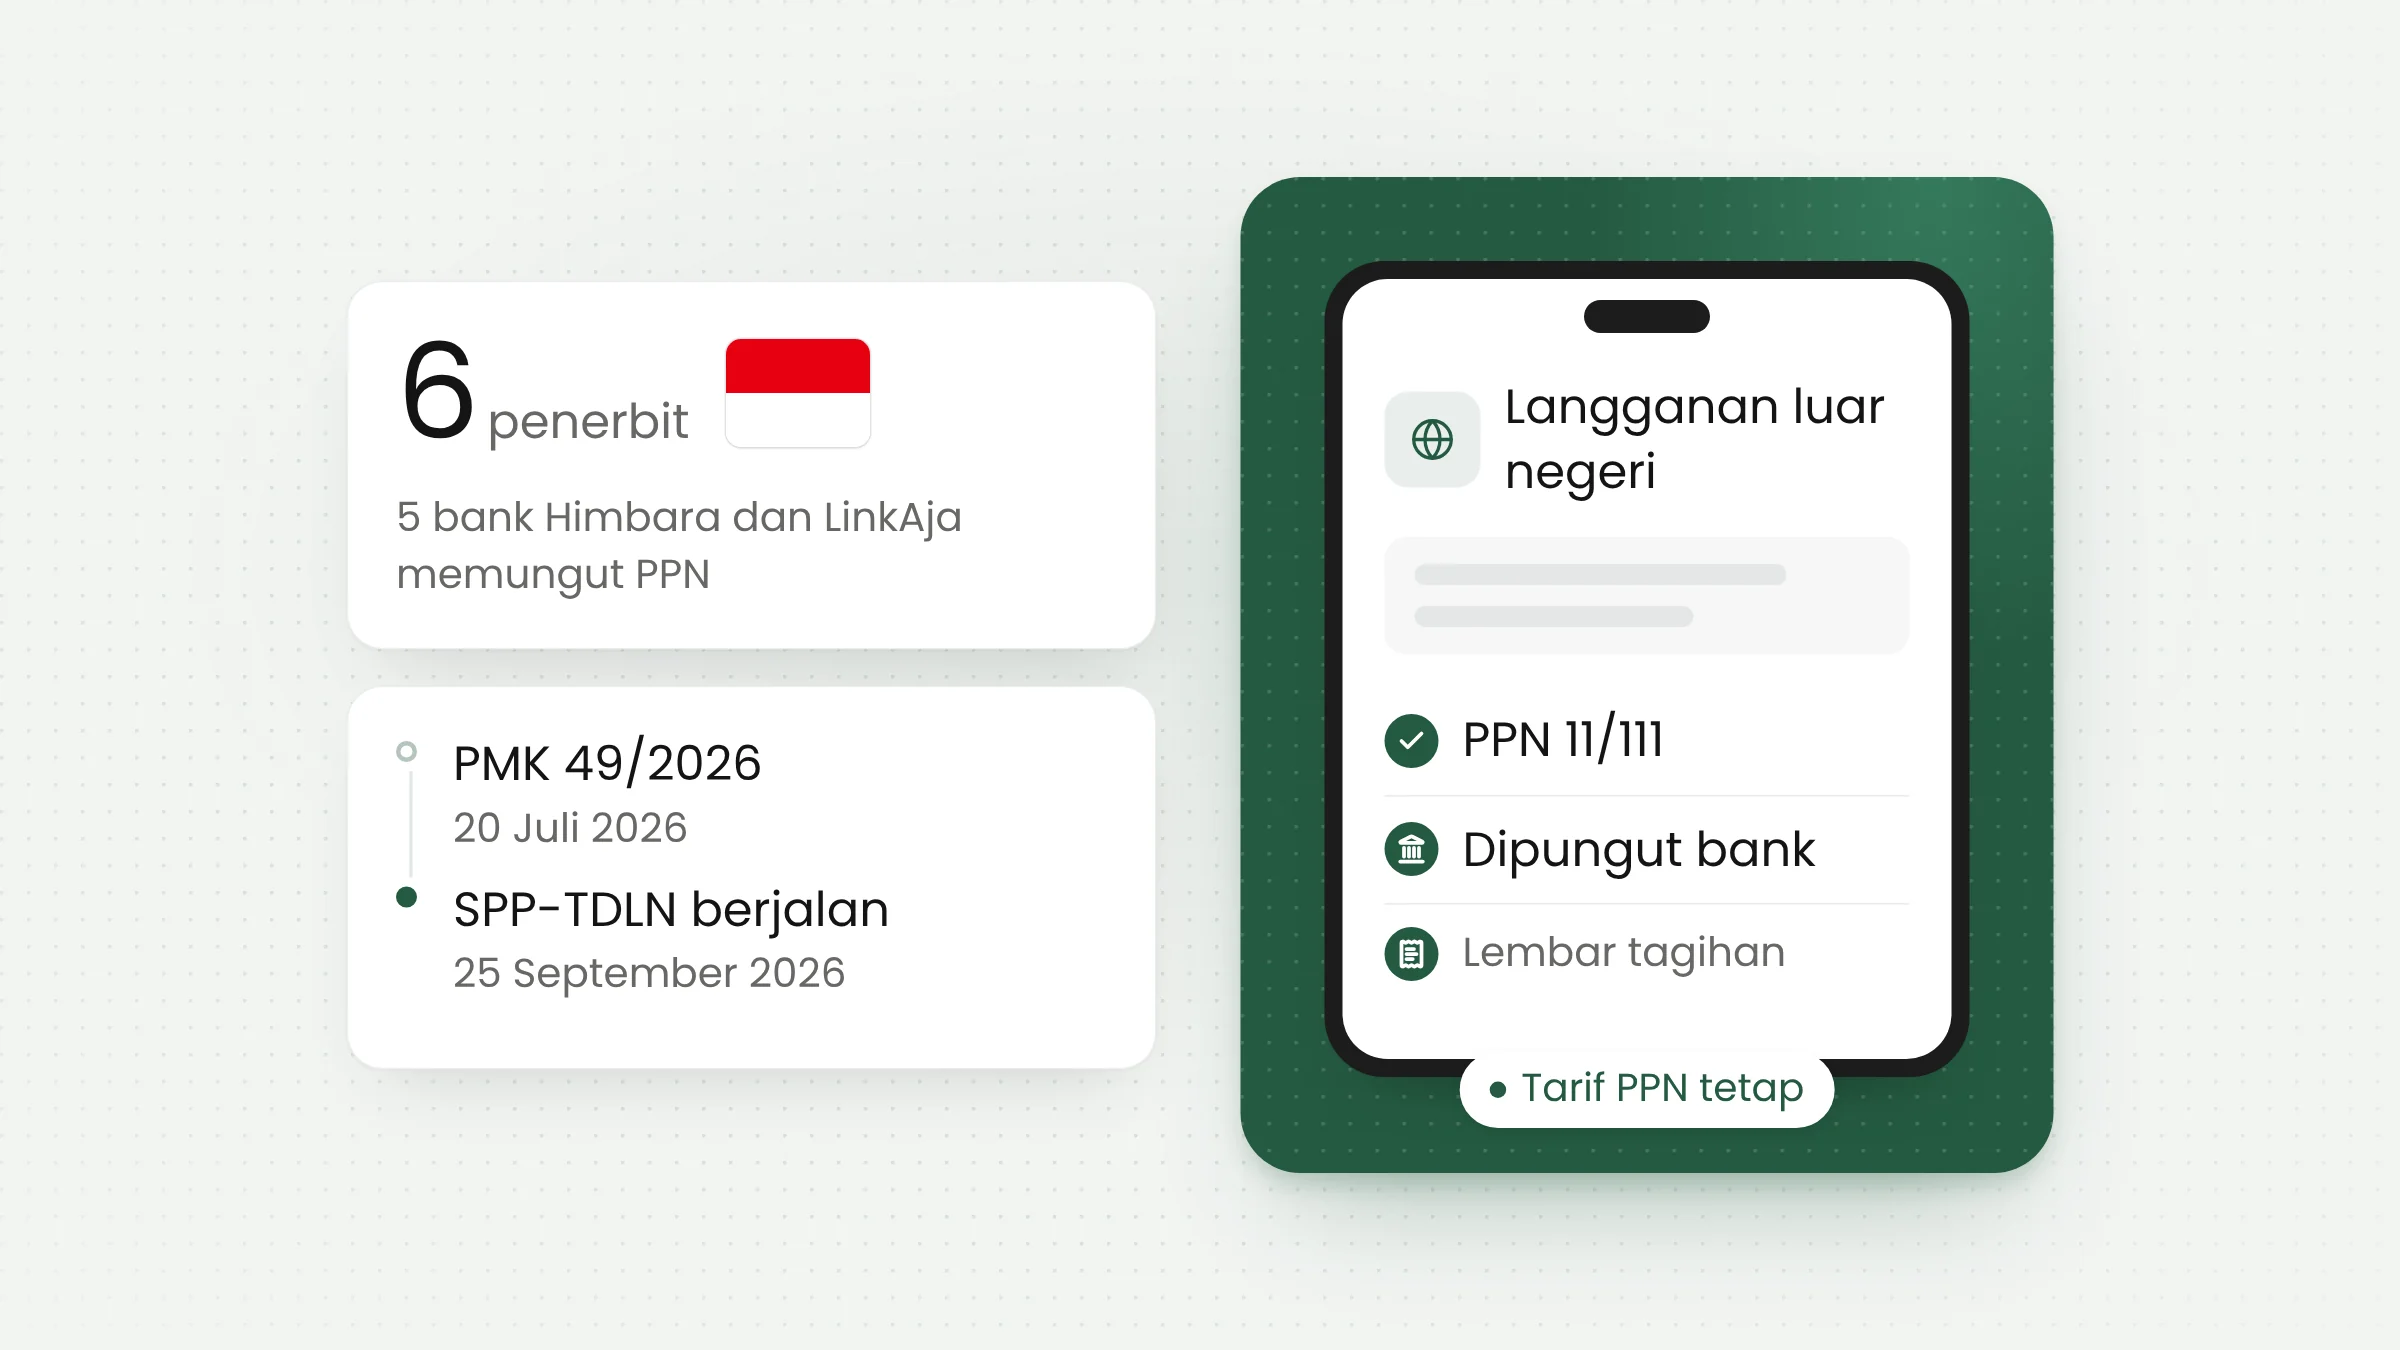
Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN) memungut PPN atas layanan digital dari luar negeri melalui bank dan fintech yang memproses pembayarannya. Sistem ini berjalan sejak 25 September 2026 dengan enam penerbit awal. Pada 2 November 2026, DJP kembali menjelaskannya setelah beredar kabar bahwa transfer bank akan dikenai pajak mulai 9 November.
PMK 49/2026 dan penerbit pemungut PPN
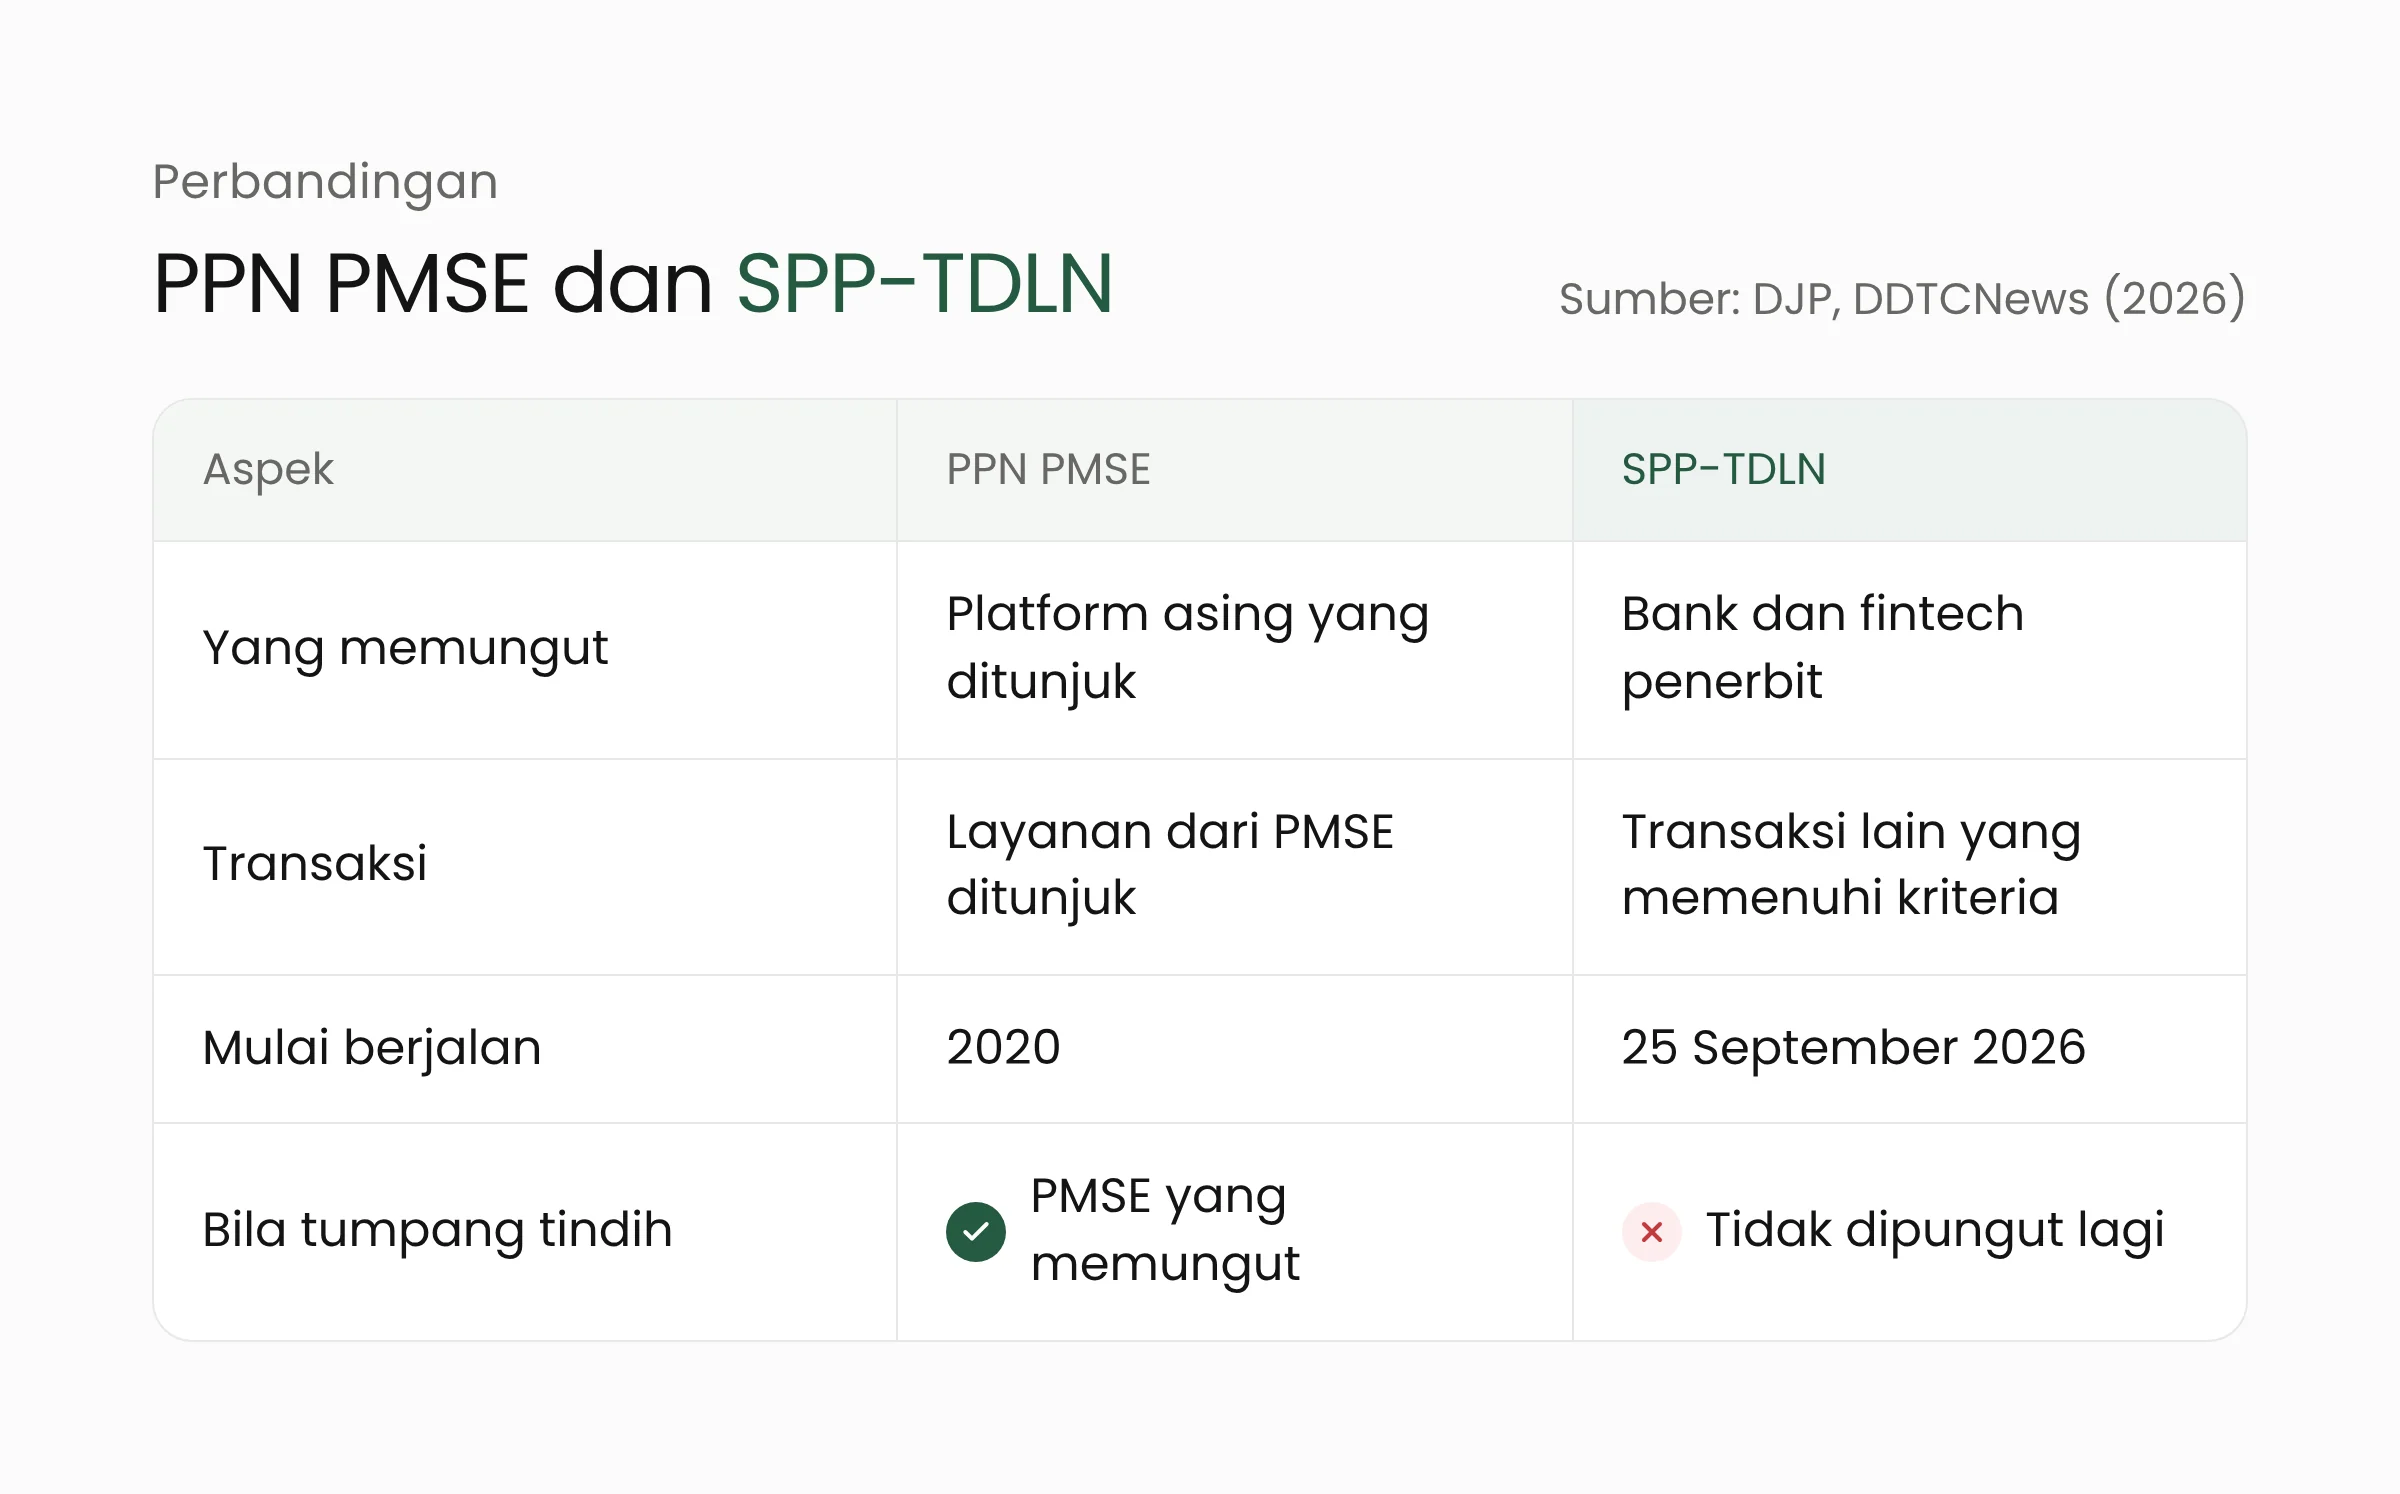
Selama ini PPN atas layanan digital dari luar negeri dipungut oleh pelaku perdagangan melalui sistem elektronik (PMSE) yang ditunjuk Direktorat Jenderal Pajak (DJP). Mekanisme itu bergantung pada kesediaan platform asing untuk terdaftar dan memungut pajak. Transaksi dengan penjual luar negeri yang belum ditunjuk tidak tercakup.
Pemerintah menambal celah itu dengan Peraturan Menteri Keuangan Nomor 49 Tahun 2026. Menurut ulasan DDTCNews, PMK ini berlaku sejak diundangkan pada 20 Juli 2026 dan merupakan aturan pelaksana Peraturan Presiden Nomor 68 Tahun 2025. Penyelenggara sistemnya adalah PT Jalin Pembayaran Nusantara, anak usaha BUMN yang bergerak di bidang sistem pembayaran.
Pendekatannya berbeda dari PPN PMSE. Pada SPP-TDLN, pajak dipungut oleh penerbit alat pembayaran yang dipakai konsumen, yaitu bank atau lembaga keuangan nonbank. Kedua mekanisme berjalan berdampingan. Transaksi yang PPN-nya sudah dipungut PMSE yang ditunjuk tidak dipungut lagi lewat SPP-TDLN.
DDTCNews mencatat setoran PPN PMSE sejak 2020 hingga 30 Juni 2026 mencapai Rp42,01 triliun. Angka itu memberi gambaran besarnya belanja layanan digital dari luar negeri.
Enam penerbit awal dan rencana penambahan
Siaran pers DJP SP-22/2026 menyebut enam penerbit yang mulai memungut saat sistem berjalan: BRI, Bank Mandiri, BNI, BTN, BSI, dan LinkAja (PT Fintek Karya Nusantara). Sebelum ditunjuk, setiap penerbit melewati uji coba di sandbox dan masa stabilisasi untuk memeriksa kesiapan sistem, pertukaran data, dan integrasi.
Penerbit lain masih menjalani tahap tersebut. Dirjen Pajak Bimo Wijayanto, seperti dikutip DDTCNews pada 12 Oktober, menyatakan cakupannya akan diperluas ke bank, fintech, dan payment gateway lain dalam waktu dekat. DJP belum menyebut jumlah maupun tanggalnya.
Jenis layanan yang menjadi sasaran juga cukup luas. Menurut Kontan, contohnya meliputi pembelian perangkat lunak dan aplikasi, layanan cloud, streaming dan hiburan digital, layanan berbasis kecerdasan buatan, informasi digital, serta gim daring.
Cara kerja SPP-TDLN dalam empat tahap
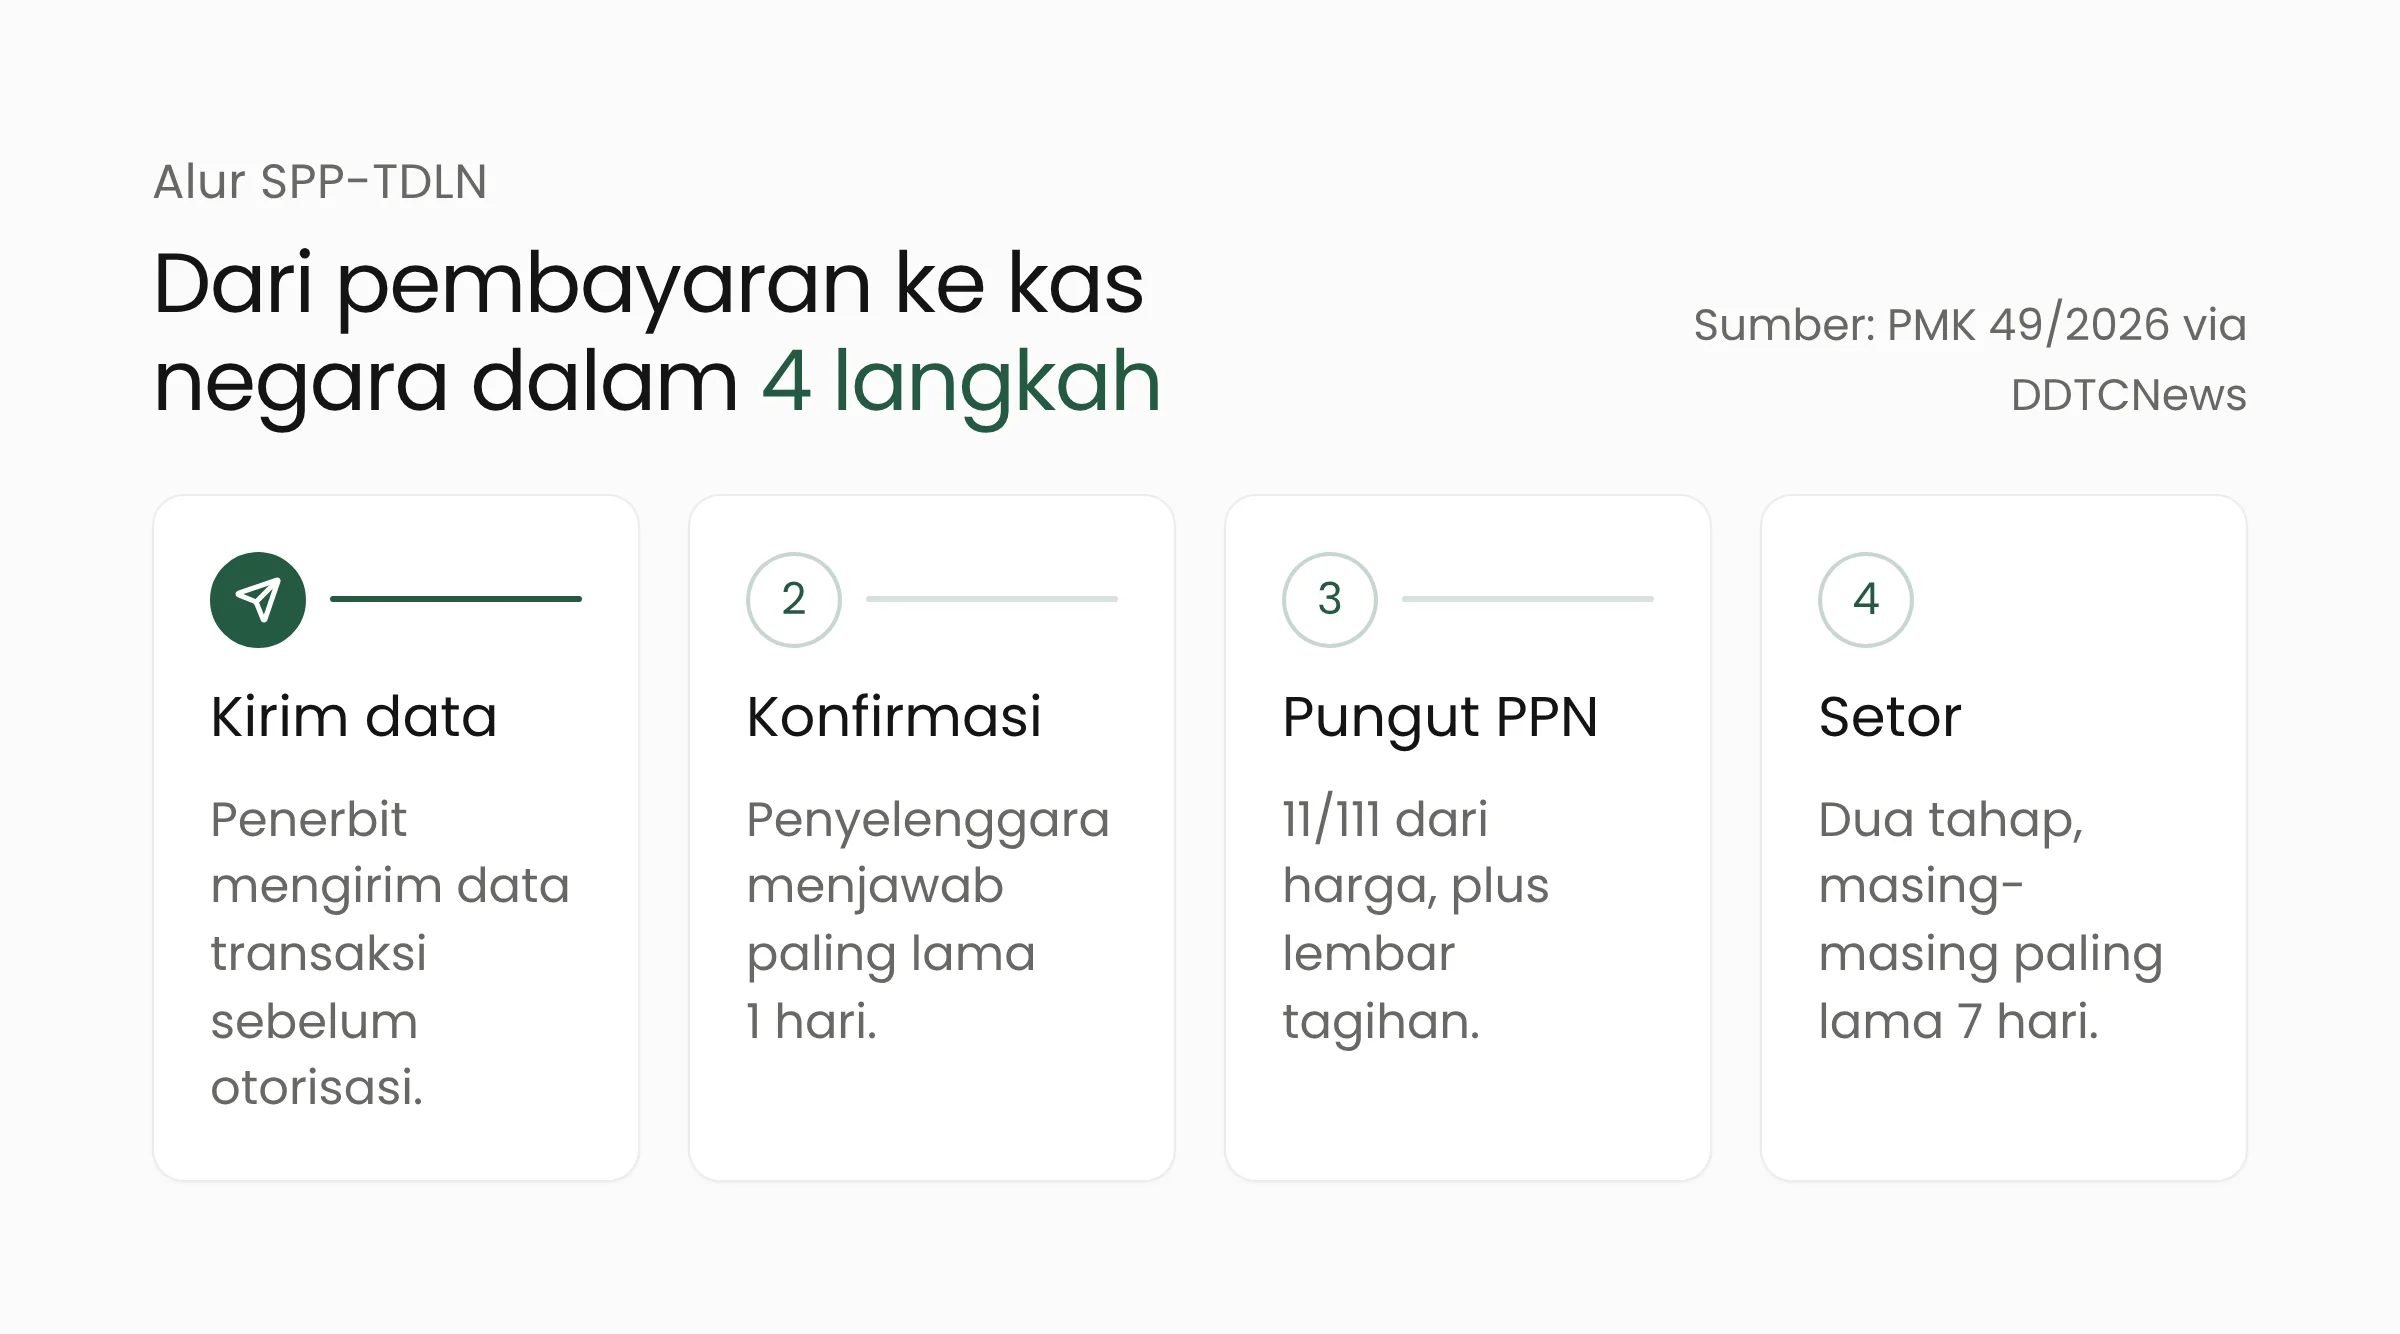
Alurnya terjadi di balik layar, saat konsumen membayar langganan atau pembelian digital dari luar negeri dengan kartu atau dompet digital. Berdasarkan ketentuan PMK 49/2026 yang dirangkum DDTCNews, prosesnya terdiri atas empat tahap.
Data dikirim sebelum pembayaran disetujui
Sebelum menyetujui pembayaran, penerbit mengirim data transaksi ke penyelenggara untuk dikonfirmasi. DDTCNews merinci 11 kolom data untuk transaksi digital luar negeri, antara lain nomor referensi, nilai dan mata uang transaksi, nama serta kode negara pelaku usaha, jenis pembayaran, dan waktu transaksi. Penerbit juga mengirim data transfer dana domestik dan remitansi untuk keperluan pemetaan dan analisis.
Konfirmasi paling lama satu hari
Penyelenggara memberikan konfirmasi paling lama satu hari setelah permintaan. PPN terutang pada saat penyelenggara menyatakan bahwa transaksi tersebut merupakan objek PPN. Transaksi yang tidak memenuhi kriteria tidak dipungut.
PPN dipungut sebesar 11/111
Penerbit memungut PPN sebesar 11/111 dari harga yang sudah termasuk PPN. Sebagai ilustrasi hitungan, untuk tagihan Rp111.000, PPN yang tercantum adalah Rp11.000. Transaksi dalam mata uang asing dikonversi ke rupiah dengan kurs Menteri Keuangan yang berlaku saat konfirmasi.
Setoran dua kali tujuh hari
Penerbit menyetor PPN yang dipungut melalui penyelenggara paling lama tujuh hari setelah tanggal konfirmasi. Penyelenggara kemudian menyetorkannya ke kas negara paling lama tujuh hari setelah menerima setoran penerbit, lalu melaporkannya dalam SPT Masa PPN.
Sebagai bukti pungut, penerbit menerbitkan dokumen tertentu yang kedudukannya dipersamakan dengan faktur pajak, misalnya lembar tagihan (bill statement). Dokumen itu memuat identitas penerbit, pelaku usaha, dan pengguna, tanggal pungut, nomor referensi, dasar pengenaan pajak, serta PPN yang dipungut.
Kabar 9 November dan penjelasan DJP
Tanggal 9 November muncul dari pernyataan Ketua Dewan Penasihat Kadin Indonesia dalam Rapimnas Kadin pada 29 Oktober 2026. Pernyataan itu kemudian beredar sebagai kabar bahwa bank, fintech, dan platform wajib memungut pajak digital mulai tanggal tersebut, dan sebagian warganet menafsirkannya sebagai pajak atas transfer bank.
DJP menanggapinya pada 2 November. Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP Inge Diana Rismawanti menegaskan bahwa yang dimaksud adalah SPP-TDLN, yang sudah berjalan sejak 25 September 2026. “Perlu dipahami bahwa tidak semua transaksi luar negeri dikenai PPN,” kata Inge seperti dikutip ANTARA.
Ada tiga hal yang ditegaskan DJP dalam penjelasan yang dimuat ANTARA, CNN Indonesia, dan Republika. SPP-TDLN tidak menambah jenis pajak dan tidak mengubah tarif PPN. Transfer dana dan remitansi tidak otomatis menjadi objek PPN, termasuk kiriman uang pribadi dan keluarga. Transaksi yang sudah dipungut PMSE juga tidak dipungut lagi.
Dalam penjelasan tersebut, DJP tidak mengumumkan ketentuan baru yang mulai berlaku pada 9 November. Menurut Aktual.com, penunjukan penerbit tambahan akan diumumkan melalui saluran resmi DJP setelah seluruh tahap persiapan selesai.
Apa artinya bagi bank, fintech, dan perusahaan?
Bagi lembaga keuangan, SPP-TDLN pada dasarnya adalah pekerjaan integrasi sistem. Penerbit harus mengirim data sebelum otorisasi, menunggu konfirmasi, memungut, menyetor, dan menerbitkan bukti pungut, semuanya dengan tenggat yang ketat. Beberapa hal yang patut disiapkan:
- Uji jalur otorisasi. Permintaan konfirmasi ke penyelenggara menambah satu langkah sebelum pembayaran disetujui. Pastikan waktu respons dan penanganan saat konfirmasi tertunda sudah diuji, supaya pembayaran nasabah tidak tertahan.
- Rekonsiliasi harian. Setoran tujuh hari setelah konfirmasi menuntut pencocokan rutin antara transaksi, PPN yang dipungut, dan setoran. Dasbor pemantauan dengan selisih yang langsung terlihat akan memudahkan tim keuangan dan kepatuhan.
- Tata kelola data. Data transfer domestik dan remitansi ikut dikirim untuk pemetaan. Akses, pencatatan log, dan dasar pemrosesannya perlu ditinjau bersama tim hukum sesuai UU Pelindungan Data Pribadi.
- Alur pengembalian. PMK 49/2026 mengatur pengembalian bila transaksi dibatalkan atau PPN keliru dipungut. Siapkan jalur keluhan yang jelas di aplikasi dan layanan pelanggan.
Bank dan fintech yang sedang menyiapkan integrasi seperti ini dapat melihat cakupan solusi layanan keuangan Merakit, termasuk pengembangan API dan analitik data untuk rekonsiliasi.
Bagi perusahaan yang berlangganan layanan dari luar negeri, misalnya layanan cloud atau aplikasi kerja, ada catatan praktis. PPN pada bukti pungut SPP-TDLN dapat dikreditkan sebagai pajak masukan bila email atau nomor ponsel pengguna terdaftar di DJP dan syarat pengkreditan lain terpenuhi. Tim keuangan perlu memastikan kartu atau rekening perusahaan memakai data kontak yang terdaftar, lalu menyimpan lembar tagihan sebagai dokumen pendukung.
Pertanyaan yang sering muncul
Apakah transfer bank biasa kena pajak mulai 9 November?
Tidak. DJP menyatakan transfer dana dan remitansi tidak otomatis menjadi objek PPN. SPP-TDLN hanya memungut PPN atas transaksi digital luar negeri yang memenuhi kriteria objek PPN.
Apakah langganan aplikasi asing saya akan kena PPN dua kali?
Tidak seharusnya. Bila PPN sudah dipungut oleh PMSE yang ditunjuk, transaksi itu tidak dipungut lagi lewat SPP-TDLN. Bila ternyata terjadi salah pungut, PMK 49/2026 mengatur permintaan pengembalian melalui penerbit atau penyelenggara.
Bank apa saja yang sudah memungut PPN lewat SPP-TDLN?
Per siaran pers DJP 1 Oktober 2026: BRI, Bank Mandiri, BNI, BTN, BSI, dan LinkAja. DJP menyatakan penerbit lain akan ditunjuk setelah menyelesaikan masa stabilisasi dan diumumkan lewat kanal resmi.
Penutup
SPP-TDLN memindahkan titik pungut PPN layanan digital asing dari platform ke jalur pembayaran. Bagi konsumen, tarifnya tidak berubah. Bagi bank dan fintech, sistem ini menambah tanggung jawab integrasi, rekonsiliasi, dan perlindungan data yang perlu dirancang dengan cermat sejak awal. Jika tim Anda sedang menyiapkan integrasi atau dasbor kepatuhan semacam ini, Merakit siap membantu berdiskusi.
Sumber
- DJP: Siaran Pers SP-22/2026, Pemerintah Mulai Terapkan SPP-TDLN (1 Oktober 2026)
- DDTCNews: PMK 49/2026, PPN Transaksi Digital Luar Negeri lewat SPP-TDLN (28 Juli 2026)
- DDTCNews: PPN Dipungut via SPP-TDLN, Ini Data yang Diminta (25 Juli 2026)
- Kontan: Lima Bank dan Satu Fintech Jadi Pemungut PPN Digital, Ini Daftarnya (2 Oktober 2026)
- DDTCNews: DJP Segera Tambah Pemungut PPN melalui Skema SPP-TDLN (12 Oktober 2026)
- ANTARA: DJP Sebut Pajak Digital Tak Otomatis Bikin Transfer Dana Kena PPN (2 November 2026)
- CNN Indonesia: DJP Buka Suara soal Transfer Bank Cs Kena Pajak Digital per 9 November (2 November 2026)
- Republika: DJP Tegaskan Transfer Uang ke Luar Negeri Tidak Otomatis Kena Pajak (2 November 2026)
- Aktual.com: DJP Tegaskan Transfer Bank Tak Otomatis Kena PPN Mulai 9 November (2 November 2026)