Blog Sistem Pembayaran
Payment ID BI Mulai Berjalan, Arti bagi Bank dan Fintech
Daftar isi· 7 bagian
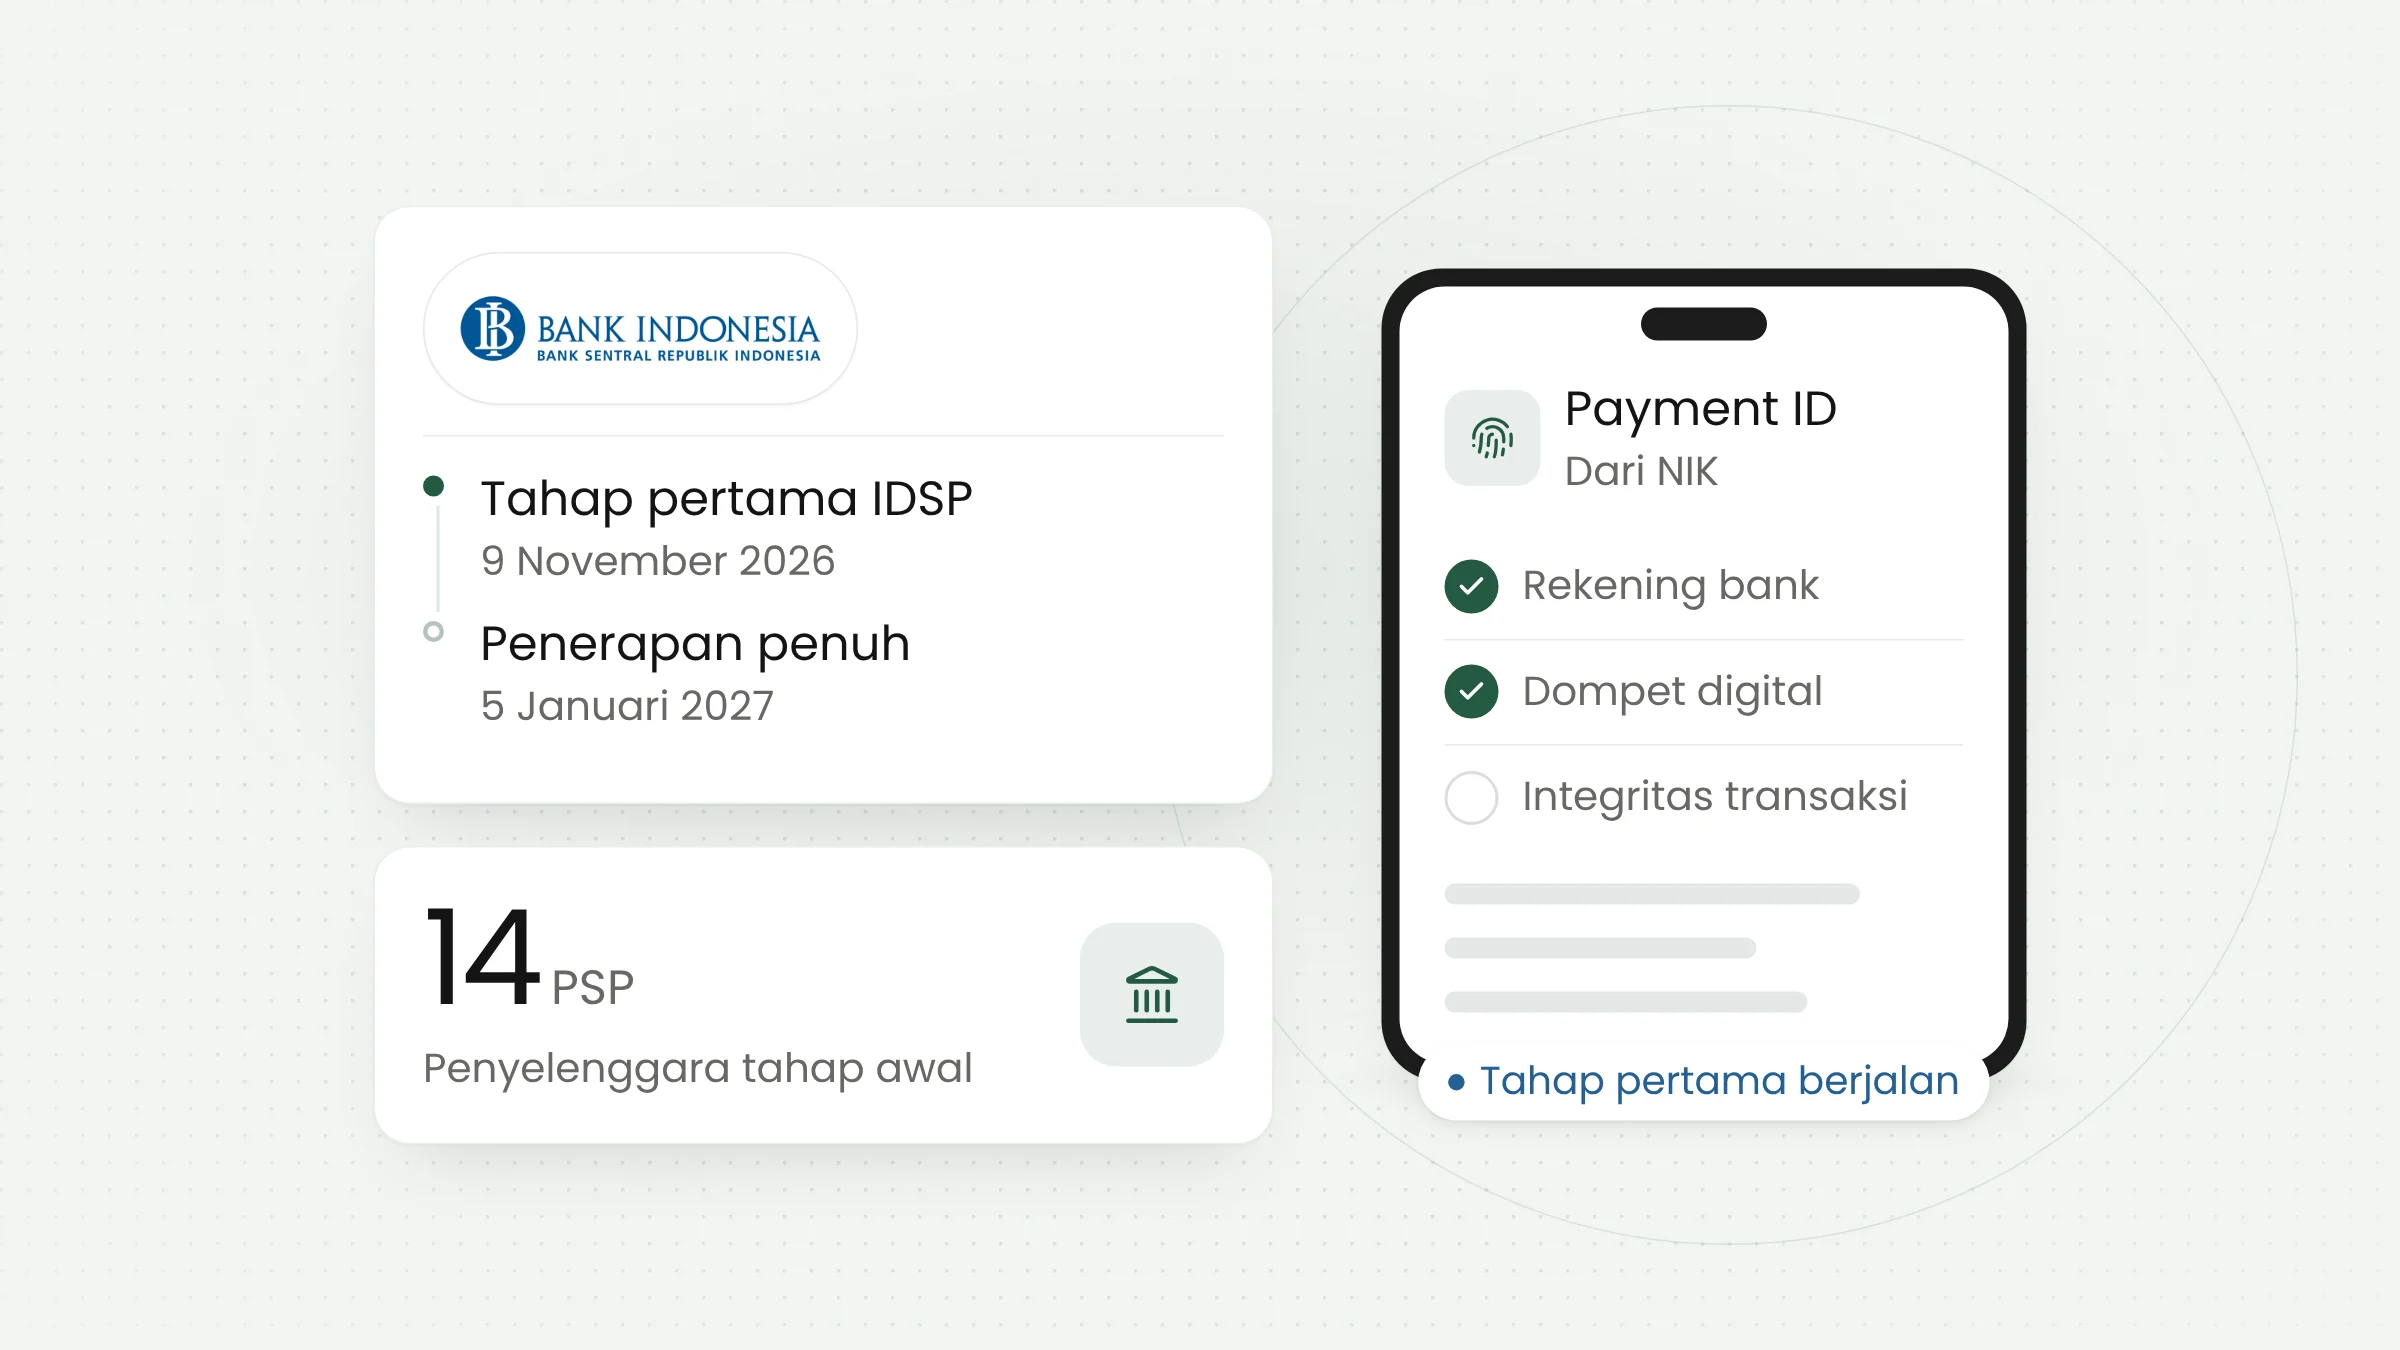
Payment ID Bank Indonesia mulai diterapkan pada 9 November 2026 di 14 penyelenggara jasa sistem pembayaran (PSP). Layanan ini menjadi bagian pertama dari Infrastruktur Data Sistem Pembayaran (IDSP), yang dibangun BI untuk memperkuat deteksi fraud, yaitu kecurangan dalam transaksi pembayaran, di bank dan fintech.
Dasar hukumnya adalah Peraturan Bank Indonesia Nomor 10 Tahun 2026 tentang Pengaturan Data Sistem Pembayaran (PBI Data SP) yang berlaku sejak 29 Oktober 2026. Aturan ini mengatur klasifikasi data pembayaran, tata kelola pemrosesan dan pertukarannya, pengelolaan fraud, serta penyelenggaraan IDSP.
Jadwal PBI Data SP dan tahap pertama IDSP
Menurut dokumen tanya jawab (FAQ) PBI Data SP yang diterbitkan BI, tahap pertama berlaku bagi PSP yang ditetapkan BI sebagai first movers. Jumlahnya 14 PSP, dan cakupannya dua hal: pembentukan Payment ID dan basis data tentang integritas transaksi pembayaran. Nama ke-14 PSP itu tidak dicantumkan dalam dokumen tersebut.
Tahap berikutnya, yang disebut BI sebagai penerapan penuh (full fledged), dijadwalkan pada 5 Januari 2027. Jadwal bagi PSP di luar 14 penyelenggara pertama akan ditetapkan kemudian, dan ketentuan teknisnya akan dituangkan dalam Peraturan Anggota Dewan Gubernur (PADG).
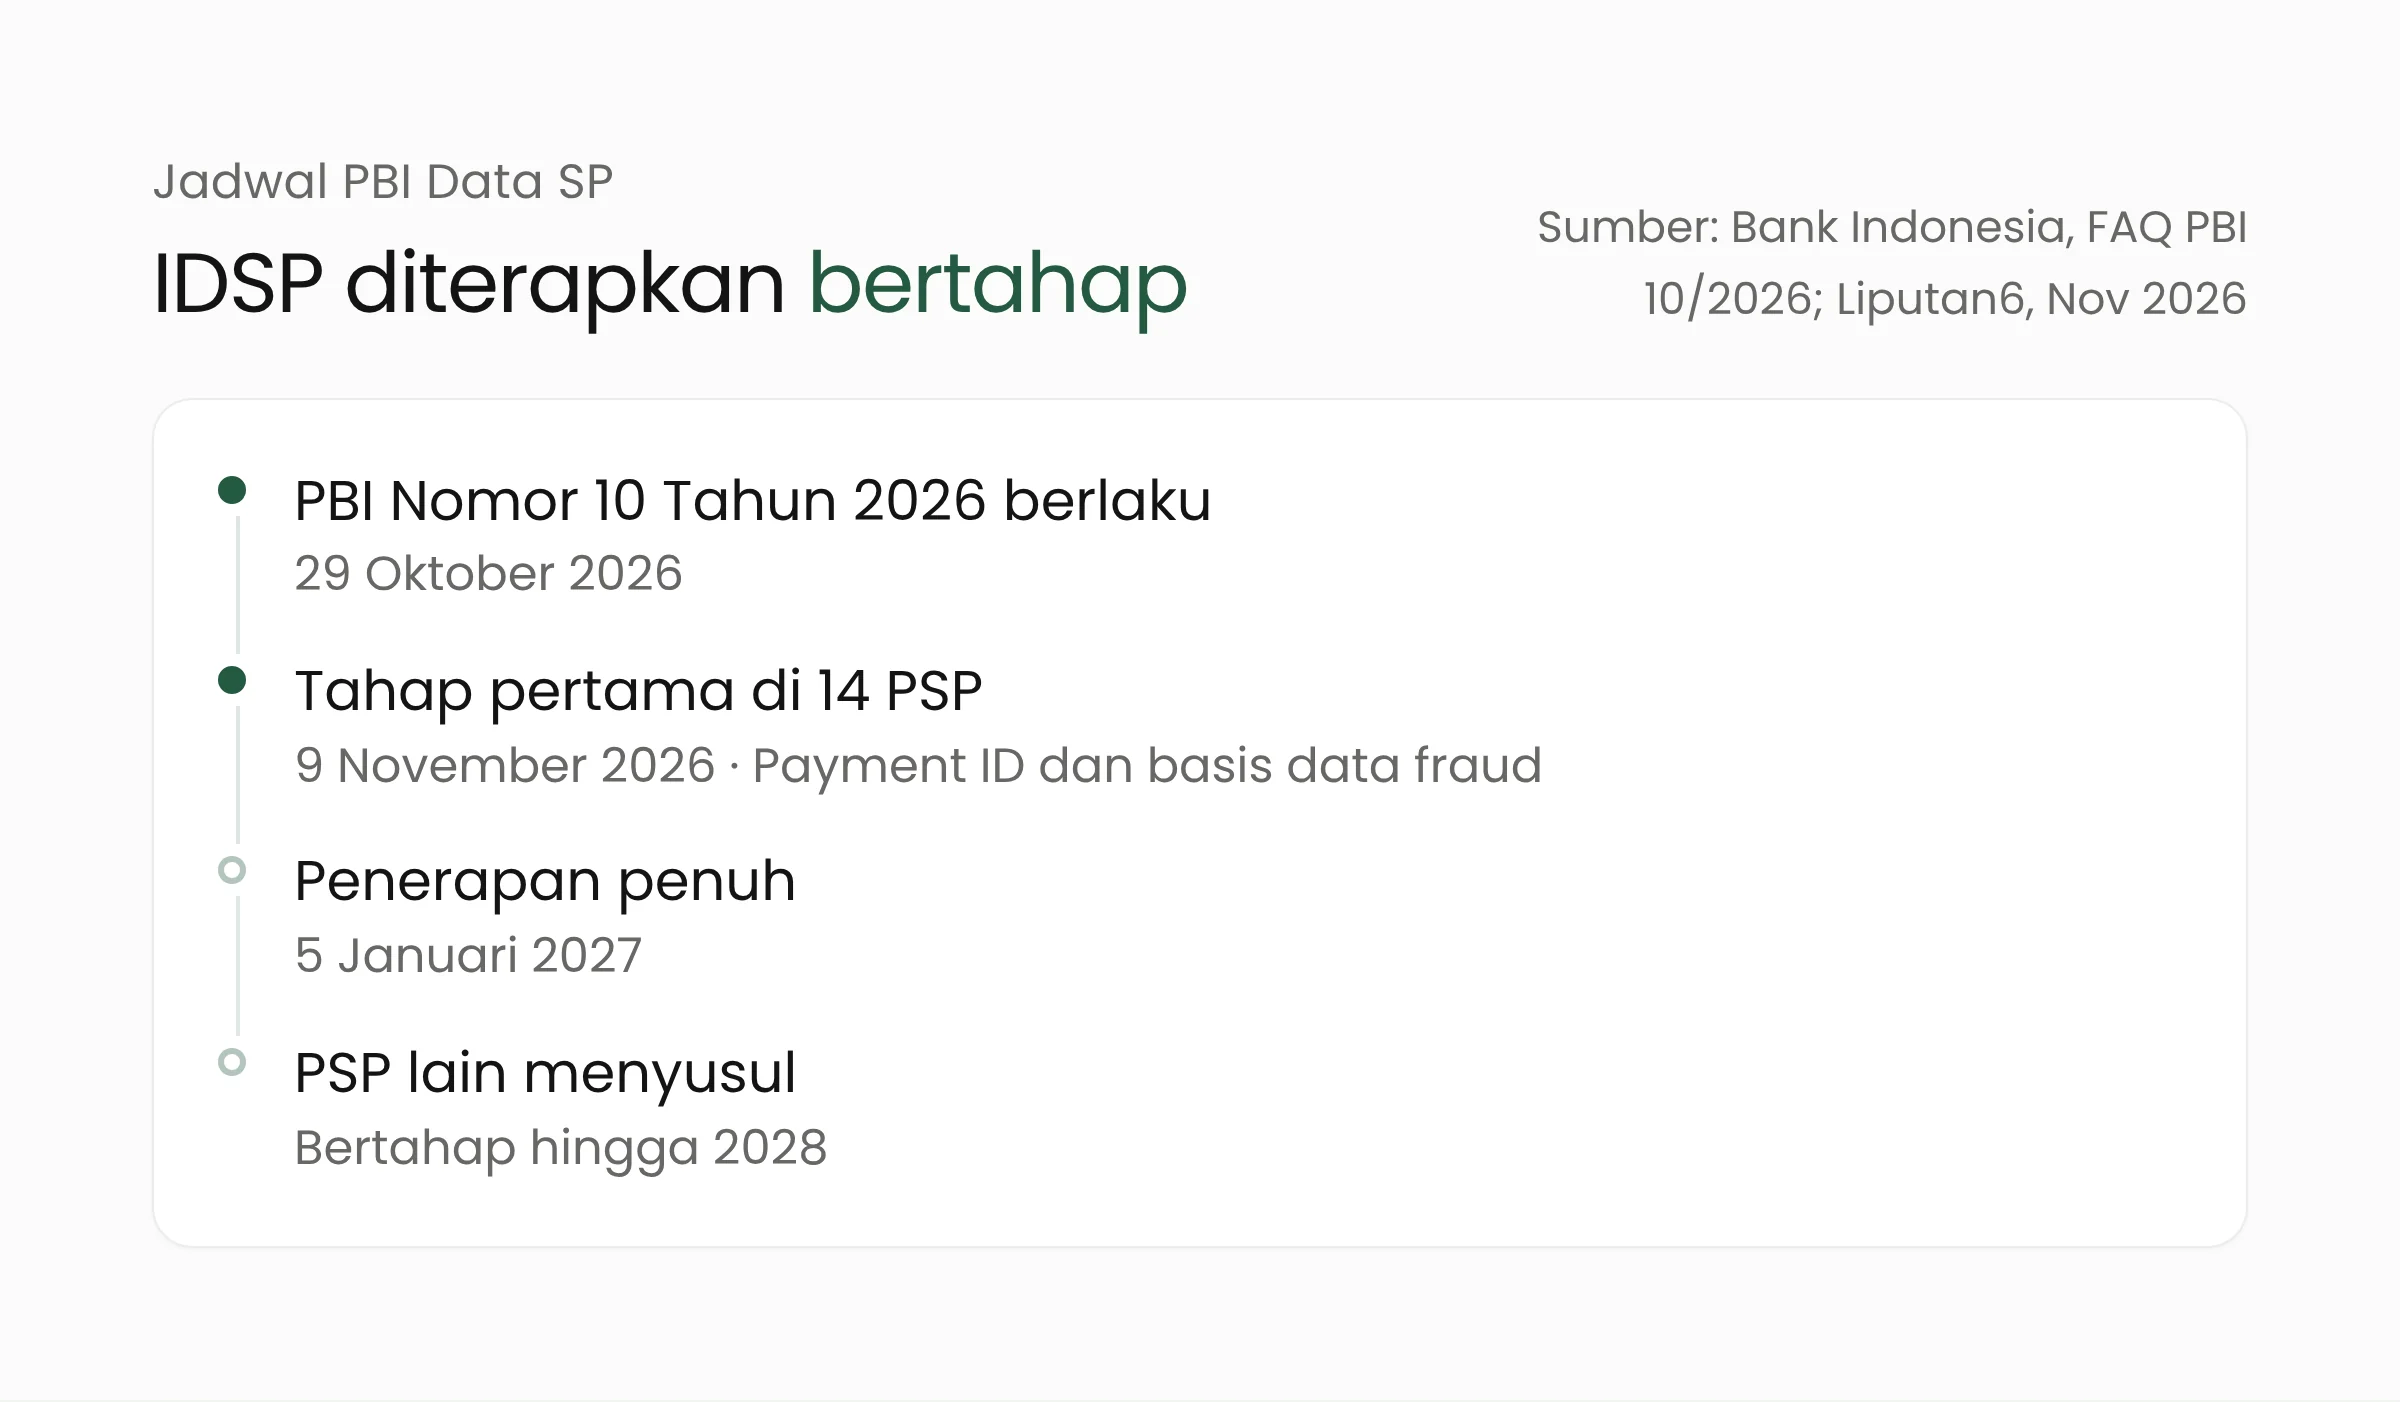
BI memaparkan rencana ini dua hari setelah tahap pertama dimulai. Kepala Departemen Kebijakan Sistem Pembayaran BI Ryan Rizaldy menyampaikannya dalam konferensi pers peluncuran Bulan Fintech Nasional 2026 di Jakarta pada 11 November 2026. Menurut Liputan6, ia menyebut IDSP akan diterapkan bertahap mulai November 2026 hingga 2028 supaya industri dan masyarakat sempat menyesuaikan diri.
Ryan juga menyoroti data fraud yang tersebar di banyak lembaga. “Perlu ada titik di mana bank dan pengembang bisa berbagi informasi mengenai database fraud,” ujarnya. IDX Channel melaporkan bahwa fokus awal IDSP adalah penguatan deteksi fraud dan pemanfaatan data transaksi.
Kebutuhan itu sejalan dengan pertumbuhan transaksi. BI mencatat volume transaksi ekonomi dan keuangan digital naik dari 8 miliar transaksi pada 2020 menjadi 63,8 miliar transaksi pada 2026, dan memproyeksikan angkanya mencapai 266,1 miliar pada 2032. Ryan menambahkan bahwa IDSP tidak akan menyelesaikan seluruh risiko kejahatan digital sendirian.
Tiga layanan IDSP dan cara kerjanya
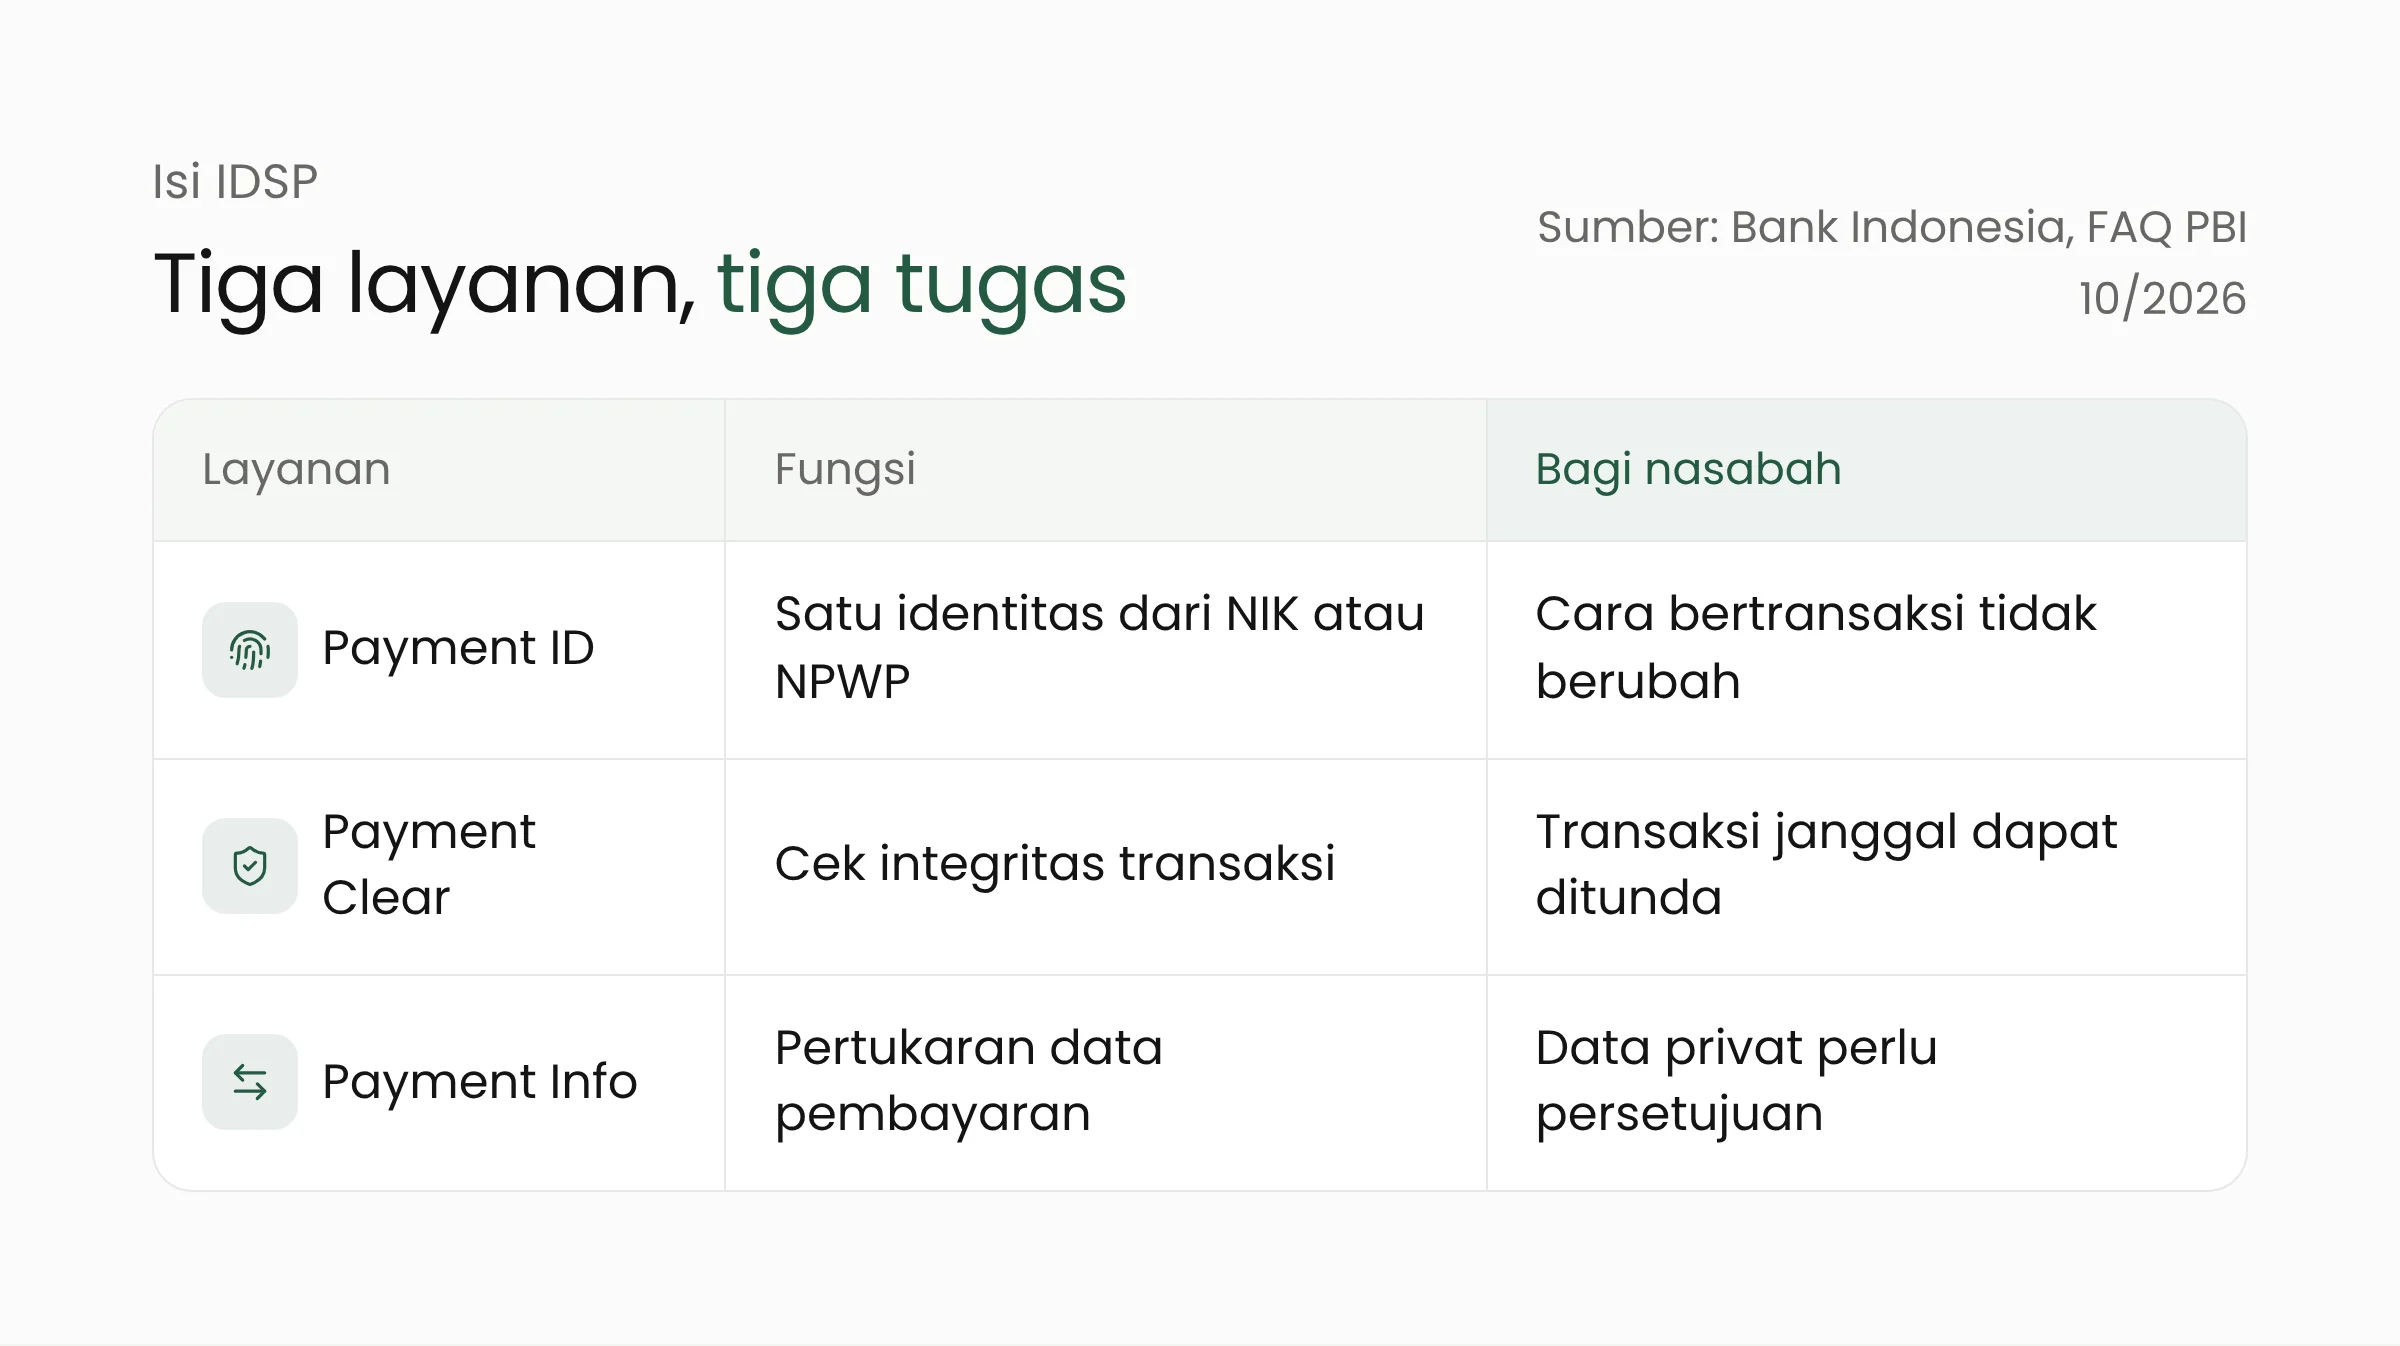
IDSP terdiri atas tiga layanan utama. Masing-masing punya tugas yang berbeda, dan ketiganya bekerja di belakang layar sehingga nasabah tidak berinteraksi langsung dengan sistem ini.
Payment ID
Payment ID adalah pengenal unik bagi setiap pengguna jasa pembayaran, baik perorangan maupun badan usaha. Untuk perorangan, Payment ID dibentuk dari Nomor Induk Kependudukan (NIK). Untuk badan usaha, dasarnya adalah Nomor Pokok Wajib Pajak (NPWP).
Satu orang pada prinsipnya hanya memiliki satu Payment ID. Rekening bank dan akun dompet digital yang terdaftar atas NIK yang sama akan terhubung ke Payment ID itu, meskipun tersebar di beberapa penyelenggara. Payment ID berbeda dari nomor rekening, NIK, maupun NPWP, dan tidak berfungsi sebagai kata sandi, PIN, atau alat untuk bertransaksi.
Nasabah tidak perlu mendaftar ke BI. Payment ID dibentuk melalui PSP yang sudah terhubung ke IDSP, dan BI menyatakan layanan ini tidak mengubah cara orang mentransfer atau membayar sehari-hari.
Payment Clear
Payment Clear adalah layanan untuk mengidentifikasi dan mengukur integritas transaksi berdasarkan Payment ID. PSP wajib melaporkan data pengguna yang mereka tetapkan melakukan fraud ke IDSP. Data itu membentuk basis data bersama di IDSP. PSP yang terhubung wajib tidak meneruskan transaksi pengguna yang tercantum di sana sebagai pelaku fraud.
BI menetapkan empat jenis fraud, antara lain transaksi yang tidak sah dan manipulasi terhadap pembayar agar mengirim dana. Contoh tipologinya meliputi penipuan lewat rekening penampung (mule account), skimming, dan rekayasa sosial yang membuat korban mentransfer sendiri dananya. BI menegaskan bahwa layanan ini masuk ranah tindakan administratif dan tidak membatasi kewenangan penegak hukum.
Payment Info
Payment Info adalah layanan pertukaran data sistem pembayaran antarpihak yang memiliki hak akses. Ke depan, layanan ini dapat menyediakan riwayat pembayaran untuk membantu lembaga keuangan menilai kelayakan pinjaman. Rencana memakai data transaksi sebagai acuan kredit pernah kami bahas dalam artikel tentang data QRIS sebagai acuan skor kredit UMKM, ketika PBI ini masih disiapkan.
Penahanan transaksi dan batas pemakaian data
Bagian yang paling terasa bagi nasabah adalah aturan tentang transaksi yang terindikasi fraud. PSP wajib memeriksa integritas transaksi tersebut. Selama pemeriksaan, PSP dapat menunda pengkreditan dana, atau tidak menjalankan transaksi apa pun dari dan ke rekening penerima, kecuali pendebitan biaya yang menjadi kewajiban pemilik rekening.
Tindakan itu berlaku paling lama 5 hari kerja sejak tanggal pemeriksaan. PSP wajib memberi tahu nasabah secara tertulis, lewat surat atau sarana elektronik, paling sedikit satu kali. Pada hari kerja kelima, transaksi dilanjutkan bila pengguna tidak ditetapkan melakukan fraud, atau tidak diteruskan bila terbukti.
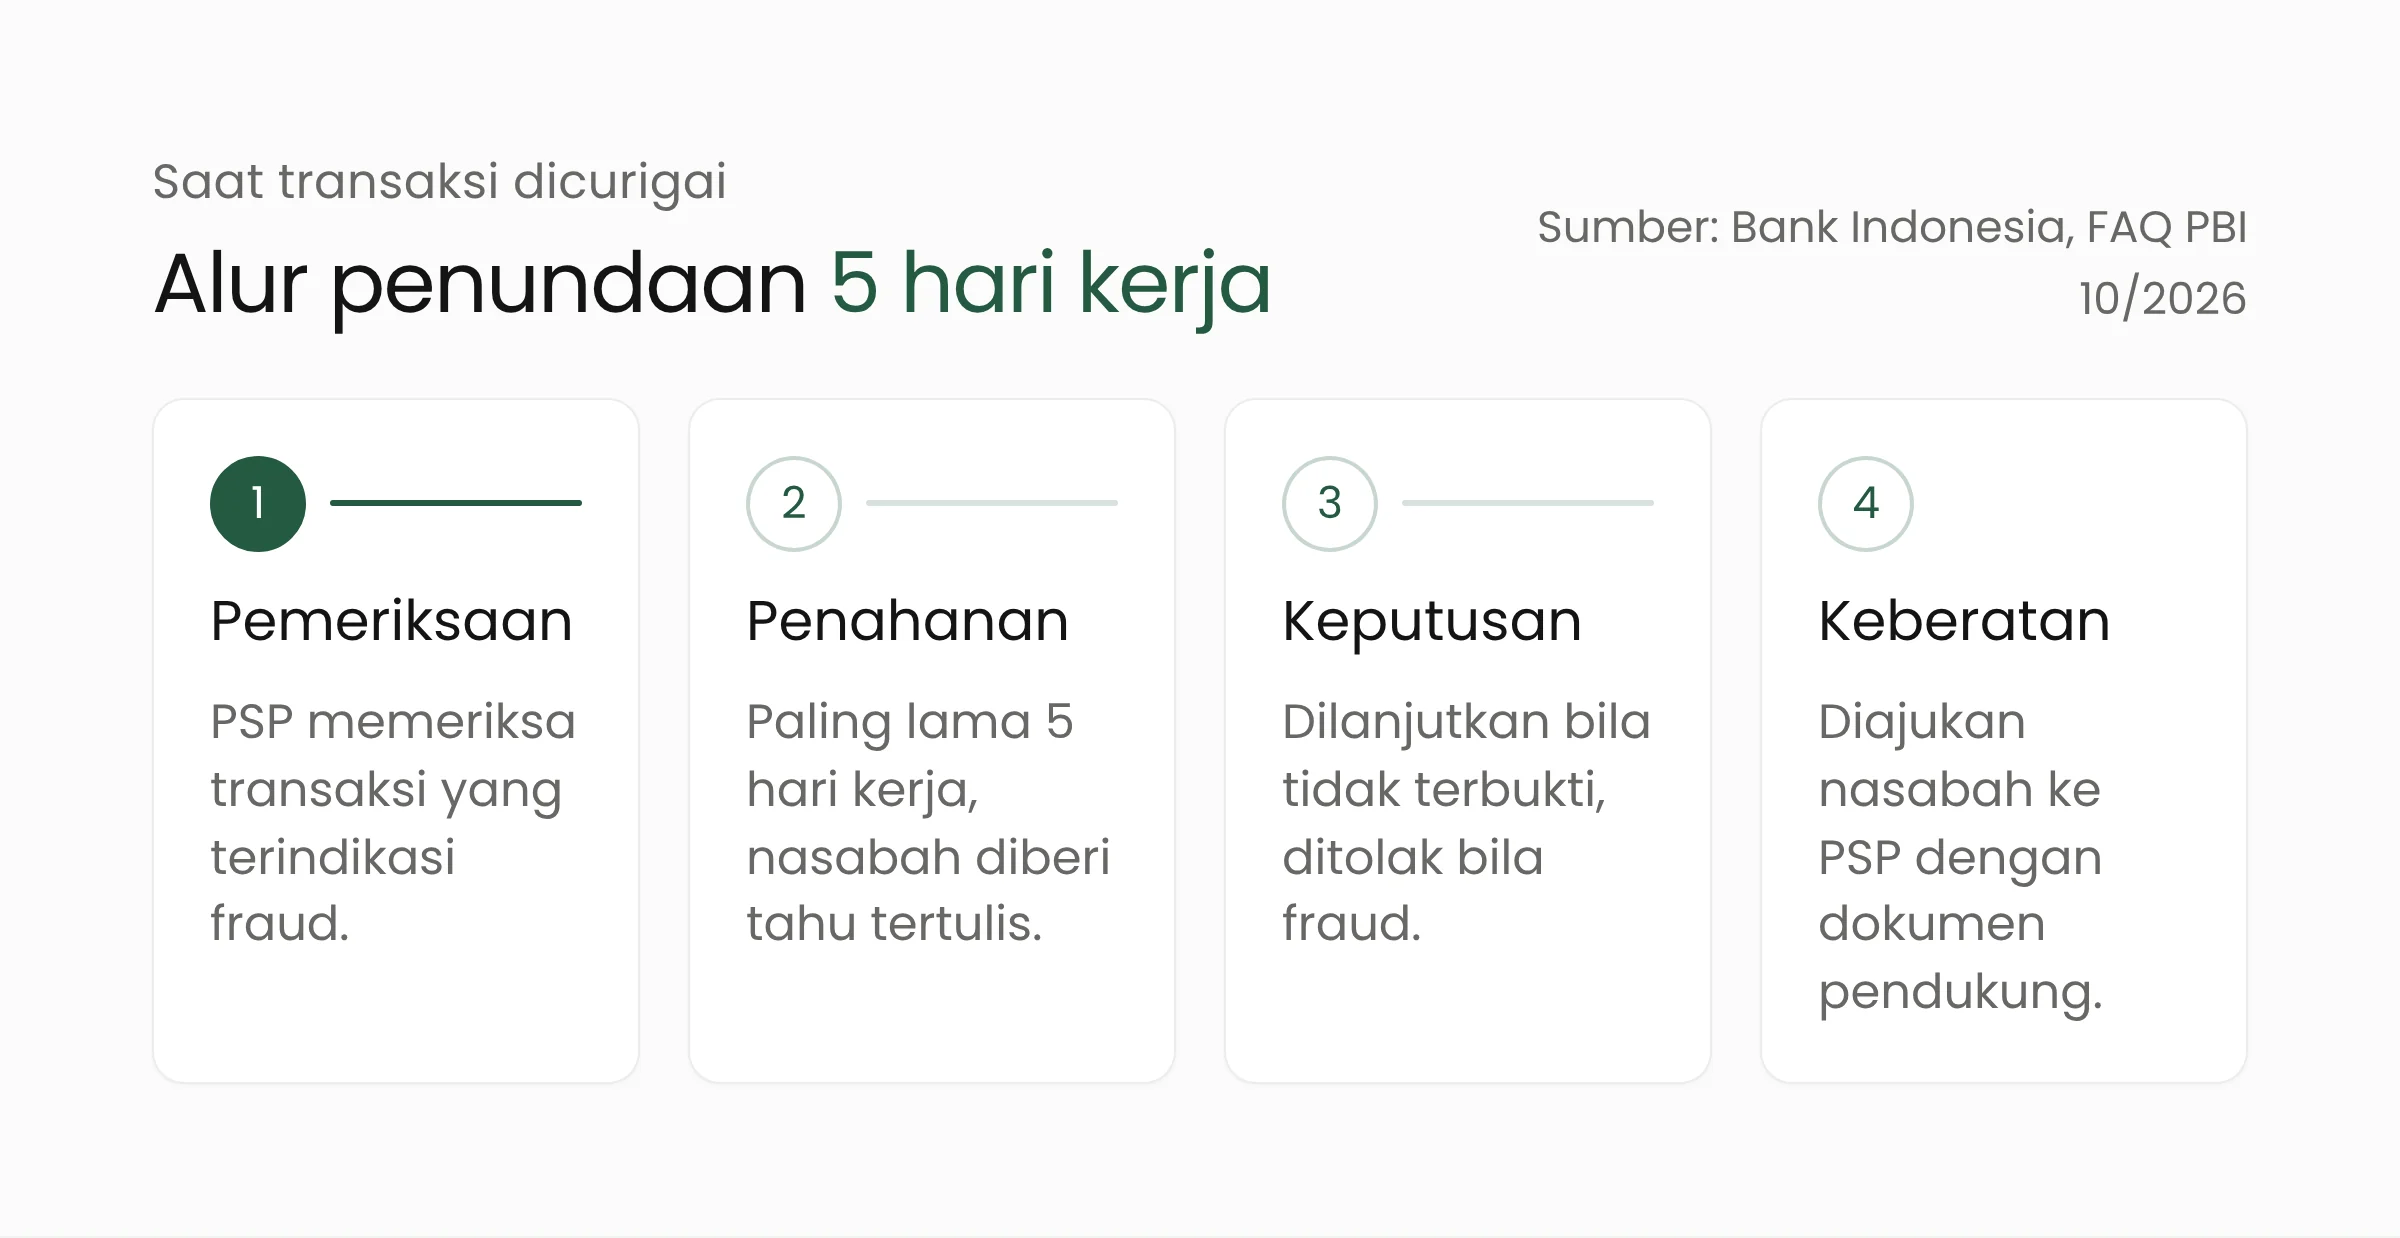
Nasabah yang transaksinya tidak diteruskan berhak mengetahui alasannya, tindak lanjut yang dapat dilakukan, dan PSP mana yang menetapkan status fraud tersebut. Keberatan diajukan ke PSP itu dengan dokumen pendukung, lalu ditangani sesuai aturan pelindungan konsumen. Rincian mekanismenya masih akan diatur dalam PADG.
Soal privasi, BI menyatakan Payment ID tidak dimaksudkan untuk mengintai transaksi masyarakat. PBI Data SP mengacu pada Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi. Data yang tergolong privat hanya boleh dipertukarkan dengan persetujuan pengguna, dan PSP yang terhubung tidak otomatis dapat melihat seluruh data nasabah. Akses dibatasi berdasarkan klasifikasi data, hak akses, tujuan pemrosesan, dan dasar hukumnya.
Pemilik data juga memiliki empat hak: mendapat informasi tentang pihak yang meminta datanya, menarik kembali persetujuan, mengajukan keberatan atas keputusan yang sepenuhnya otomatis dan berdampak signifikan, serta menggugat dan menerima ganti rugi bila terjadi pelanggaran.
Apa artinya bagi bank dan fintech?
PBI Data SP memberi tenggat yang jelas. PSP wajib menyampaikan kebijakan pengelolaan fraud kepada BI paling lambat satu tahun sejak aturan berlaku. Bagi 14 PSP first movers, batasnya tiga bulan. PSP juga wajib menyerahkan penilaian dampak pemrosesan data pengguna dalam waktu satu tahun. Bagi bank, BPR, penerbit uang elektronik, dan perusahaan layanan keuangan digital, ada beberapa pekerjaan yang dapat dimulai sekarang.
- Susun kebijakan fraud yang lengkap. BI meminta kebijakan itu mencakup pencegahan, deteksi, investigasi dan pelaporan, pemantauan dan evaluasi, serta edukasi. Petakan kasus yang pernah terjadi ke empat jenis fraud versi BI.
- Rapikan data identitas nasabah. Payment ID dibentuk dari NIK dan NPWP. Rekening dengan NIK yang salah ketik, ganda, atau kosong akan menyulitkan penghubungan data. Pemeriksaan kualitas data sejak awal dapat dibantu dengan analitik data yang memeriksa duplikasi dan format.
- Kerjakan penilaian dampak pemrosesan data. Isinya minimal deskripsi pemrosesan, kebutuhan dan tujuannya, penilaian risiko, serta langkah mitigasi.
- Siapkan alur penahanan di aplikasi. Tim produk perlu merancang notifikasi tertulis, status transaksi yang tertahan, dan jalur keberatan yang mudah ditemukan nasabah. Batas 5 hari kerja juga perlu tercatat otomatis di sistem.
- Latih layanan pelanggan. Nasabah yang dananya tertahan akan menghubungi call center lebih dulu. Petugas perlu skrip yang menjelaskan alasan, batas waktu, dan cara mengajukan keberatan.
Langkah ini juga relevan dengan kondisi keamanan sektor keuangan bulan ini. OJK sebelumnya meminta bank siaga 24 jam menghadapi gelombang serangan siber, sehingga kebijakan fraud yang baru sebaiknya ditautkan dengan rencana respons insiden yang sudah ada.
Pertanyaan yang sering muncul
Apakah saya perlu mendaftar untuk mendapatkan Payment ID?
Tidak perlu. Menurut BI, Payment ID dibentuk melalui bank atau fintech tempat Anda memiliki rekening, selama penyelenggara itu sudah terhubung ke IDSP. Cara Anda mentransfer dan membayar tetap sama.
Apakah orang lain dapat memakai Payment ID saya untuk bertransaksi?
BI menyatakan Payment ID tidak berfungsi sebagai sarana autentikasi seperti kata sandi atau PIN, dan tidak dapat dipakai untuk melakukan pembayaran. Fungsinya menghubungkan data rekening Anda di berbagai penyelenggara untuk keperluan pengelolaan risiko.
Apa yang dapat saya lakukan bila transaksi saya ditahan?
PSP wajib memberi tahu Anda secara tertulis. Penahanan berlaku paling lama 5 hari kerja. Bila transaksi akhirnya tidak diteruskan, Anda dapat mengajukan keberatan ke PSP yang menetapkannya dengan dokumen pendukung.
Penutup
Payment ID menghubungkan data fraud yang selama ini tersimpan terpisah di setiap bank dan fintech. Keberhasilannya akan bergantung pada kualitas data identitas, ketepatan PSP saat menetapkan status fraud, dan kejelasan alur keberatan bagi nasabah. Jika tim Anda sedang menyiapkan kebijakan fraud atau merancang ulang alur transaksi di aplikasi, tim Merakit untuk layanan keuangan digital siap membantu memetakan kebutuhannya.
Sumber
- Peraturan Bank Indonesia Nomor 10 Tahun 2026 tentang Pengaturan Data Sistem Pembayaran, Bank Indonesia, berlaku 29 Oktober 2026
- Frequently Asked Question PBI Nomor 10 Tahun 2026 (PDF), Bank Indonesia, diakses 13 November 2026
- BI Punya Senjata Baru Perangi Fraud, Berlaku November 2026, Liputan6, 11 November 2026
- Hadapi Ancaman Siber, BI Siapkan Infrastruktur Sistem Pembayaran Baru, IDX Channel, 11 November 2026